Visar inlägg med etikett cash. Visa alla inlägg

KNG vs JPMorgan JEIP


Två defensiva fonder jämförda med varandra. De gör båda ett aktieurval som är defensivt och de använder optioner på ett sätt som ger dem än mer defensiv karaktär. Avkastningen står sig slätt mot techtunga S&P 500 men de här fonderna har en annan målsättning. De är skapta för att generera hög utdelning här och nu. En målsättning som tex många äldre kan attraheras av. Man har redan byggt upp sitt kapital och nu är det dags att leva av det. Ja så kan en typisk investerare i en sådan fond se ut men det varierar vida vem och varför man väljer en viss strategi.

Grafen ovan visar kort och gott hur KNG presterat mot JEIP sedan den förstnämnda startades. Grafen visar totalavkastning i Euro. Bägge fonderna har en hög direktavkastning kring 7-8 procent och det är alltså inräknat i den här grafen.

Jag har investerat i KNG och gillar dess inriktning och strategi. Nedan är en länk till fondbolaget med mer info.

https://www.ftglobalportfolios.com/se/retail/Products/Vest-SP500-Dividend-Aristocrats-Target-Income/?isin_code=IE000SNMGYT5#overview

Sett serien Yellowstone? - Ett kort inlägg om kassaflöde (Spoiler alert)


Har ni sett serien Yellowstone? En mycket populär serie om en ranch som ärvts i generationer. Ranchen är värd miljarder och serien går till mångt och mycket ut på att de kämpar för att behålla ranchen inom familjen. 

En ranch värd miljarder men ändå har de "money problems". Ranchen har negativt kassaflöde. Den är alltså värd mycket pengar men genererar inte cash nog för att driva runt verksamheten. Spoiler alert: De förlorar sin ranch till slut.

När jag investerar i bolag är just kassaflöde en av flera parametrar jag tittar på. Jag vill ha bolag som genererar ett starkt kassaflöde som mer än väl täcker verksamheten, dess utveckling och en utdelning till mig som ägare. För min egen del som investerare har jag en strategi där jag enbart investerar i sådant som genererar ränta/utdelningar till mig. Det är mitt kassaflöde från mina investeringar. Likt Yellowstone ranchen kan man som privatperson eller företag hamna i en liknande situation. Att man har tillgångar värda mycket men man har inte kassaflöde att hantera verksamheten osv. För oss investerare är det ofta så att vi äger likvida tillgångar. Fonder och aktier i stora bolag går oftast att sälja och frigöra cash på det viset. Företag vars cash är låsta i illikvida tillgångar kan hamna i rejäla problem.

Jag föredrar att äga investeringar som pyntar utdelning eller ränta till mig. Cash som kommer in och täcker mina utgifter och nya investeringar. Kassaflöde är viktigt för mig. Jag kan behålla mitt Yellowstone.

Bra deal i Sagax D


Jag har ägt Sagax D ända sedan jag blev tvingad att byta från Sagax preferensaktie som löstes in. Det har blivit en del minska/öka genom åren men jag håller Sagax D som en långsiktig komponent i portföljen.

Idag slog jag till på lite fler Sagax D till kurs strax under 30,2 kronor. Det tycker jag är en bra deal beaktat kortsiktigt brus som tullskräck och dess följder.

Sagax D är ingen vanlig stamaktie utan den betalar en maximal utdelning om 2 kronor och liknar på det viset en preferensaktie mer. Utdelningen är uppdelad kvartalsvis om 0,5 kronor åt gången och för bara några dagar sedan spottade den ur sig senaste utdelningen. Nästa tillfälle har X-dag 27 juni och paydate precis i början av juli. 

På nuvarande kurs 30,15 kronor innebär utdelningen en direktavkastning om 6,6 procent.

Sagax är ett välskött och sunt bolag. De har god geografisk spridning samt väldigt många fastigheter i beståndet som sprider risken. De har gjort smarta finansieringslösningar som "Superobligationer" jag skrivit om och de har ett starkt kassaflöde från sina högavkastande fastigheter. Bra förutsättningar för att kunna stå för utdelningen på dess D-aktie.

Emilshus gör stort förvärv - 1,4 mdr SEK


Fastighetsbolaget Emilshus slår till på ett förvärv om 1,4 miljarder kronor. Det rör sig om 35 fastigheter i Skåne av typen lager och lätt industri. Den typ av fastighet som bolaget fokuserar på helt enkelt. Det är högavkastande fastigheter.

Så här skriver Emilshus i ett pressmeddelande:

"De förvärvade fastigheterna är belägna i västra Skåne i orter såsom Helsingborg, Landskrona, Malmö, Staffanstorp och Trelleborg. Fastigheterna utgörs till 70 % av lätt industri och lager. Total uthyrningsbar area uppgår till 124 000 kvm. Bland de större hyresgästerna återfinns Hitachi Energy, Flint Group, Trelleborgs kommun, SWEP International, Freudenberg Technologies och Region Skåne. Den ekonomiska uthyrningsgraden uppgår till 95 % och genomsnittlig återstående hyrestid är 4,7 år. Säljare är Acrinova AB (publ). Tillträde sker den 1 september 2025. Portföljen inkluderar tre projektfastigheter som kommer tillträdas efter färdigställande, vilket beräknas ske runt årsskiftet 2025/2026."

Förvärvet finansieras med eget kapital och banklån.

Jag äger Emilshus preferensaktie och jag tycker bolaget gör sin grej bra och just preffen står sig bra mot andra preffar. De högavkastande fastigheterna genererar ett starkt kassaflöde. Emilshus pyntar inte utdelning på sina stamaktier och de har mycket god täckning för utdelningen till sin preff. I långa loppet är ju så klart stamaktien den som ger bäst totalavkastning men jag är inte engagerad i bolaget för maximal totalavkastning. Jag är här för pålitliga utdelningar ifrån preferensaktien.

Preffen pyntar 2 kronor utdelning per år fördelat på 0,5 kronor per kvartal. I skrivande stund kostar Emilshus preferens 28,6 kronor och har precis spottat ur sig en utdelning. Nästa utdelningstillfälle har X-dag 27 juni. Direktavkastningen är 7 procent.

Ny options-ETF ifrån Yieldmax i EU - Månadsutdelning


Yieldmax är en aktör med en rad olika ETFer med Covered Call-strategi i USA. Nu har de kommit till EU och lanserat en optionsETF enligt nedan.

YieldMax Big Tech Option Income UCITS ETF

ISIN: IE000MMRLY96

Ticker: YYYY (på XETRA)

Så här skriver Yieldmax om fonden på sin sajt:
"YieldMax™ Big Tech Option Income UCITS ETF (YMAG) is an actively managed ETF that seeks current income and capital appreciation via direct investments in a select portfolio of technology and technology related companies. YMAG aims to distribute such income on a monthly basis."

Handeln i fonden är igång på tyska börsen Xetra sedan igår och i vanlig ordning dröjer det nog några veckor innan våra mäklare som Avanza och Nordnet får igång handeln i värdepappret på sin sajt.

Total kostnad för fonden uppges vara 0,99 procent på fondbolagets sajt. Den har sin hemvist på Irland och den kommer pynta utdelning månadsvis.

Jag känner främst till dem via de extrema fonderna de har i USA. De kan pynta typ 40 procent direktavkastning och andelskursen gröps ur stadigt. Helknasigt. Hur den här fonden de nu lanserar i EU är har jag inte bildat en uppfattning om ännu. Om det är en mer rimlig fond likt JEPI eller om de kör något extremt likt de fonder de har i USA. Jag läser på deras hemsida att de siktar på att fånga viss kurstillväxt varpå jag antar (och hoppas) att det inte är ett extremt upplägg i den här.

Kortsiktigt spar


Pengar man kan komma behöva i närtid hör inte hemma på börsen. För investeringar i aktier och aktiefonder bör man ha en sparhorisont om minst 5 år. Kortare tid än så bör pengarna investeras i annat. Alla är vi olika och vad vi sparar till skiljer sig åt. Förutom om man är en sådan där som sparar för sparandets skull. För att det är så man gör. Ja vi är många som är fostrade eller rentav har det i oss att man sparar även om man inte har ett specifikt mål. 

Ett buffertkonto bör alla ha med en slant på ett sparkonto som kan täcka upp oförutsedda saker. 

Nu tänker jag på ett kortsiktigt spar utöver buffertkontot. Jag har ett månadsspar på detta vis. Pengar jag kan komma använda inom 5 år. Jag vill inte ha dem på börsen eftersom man med lite otur kan råka ut för att när man väl behöver pengarna så har börsen backat kraftigt och ens sparade slant är mindre värd.

En del sätter jag på ett sparkonto och sådana kan man i skrivande stund hitta med 2-2,3 procent ränta utan bindningstid. Jag sparar även i några olika räntefonder. Jag har valt flera fonder för de gör olika saker. Räntefonder placerar i olika typer av obligationer. Obligationer kan ha vida olika risk/ränta och löptider. Låg risk och kort löptid ger en lägre avkastning och mindre kursrörelser. Sedan finns det sådana här fonder som har lite högre risk på obligationerna och de kan därmed svänga lite mer varpå man bör ha några år spartid på sig för att kunna rida ut ett "jack i kurvan".

Fonderna jag använder är:

SEB korträntefond SEK A

Storebrand FRN Företagsobligation A

Cicero Nordic Corporate Bond A

Det är tre fonder som jag tycker är helt okej för mitt ändamål. Det finns många liknande att välja mellan och jag är övertygad om att det finns de som är minst lika bra eller bättre. Jag har spanat runt och valt de fonder som jag tycker är rimliga helt enkelt. Att jag valt de här tre tillsammans är för att de kompletterar varandra med olika löptid och risknivå. Det där FRN i namnet på Storebrands fond står för att de investerar i obligationer med rörlig ränta. Det gör att värdet på innehavet inte är lika känsligt för ränteförändringar som vore det fast ränta. Ciceros fond har runt 70 procent FRN-obligationer. **Uppdatering** Kom på att jag avser byta ut SEB korträntefond till en annan liknande fond. Detta för att jag har sparet hos SAVR nu och det finns liknande fonder som är lite billigare än den där. Tex AMF Räntefond Kort.

De här fonderna i det kortsiktiga sparet är inget jag har med i min börsportfölj. Det är liksom en annan grej.

VIX index på förhöjd nivå


VIX Index är enkelt förklarat ett index som visar hur stor oro investerare har. När det ligger kring 15 är det inte värstans men när det går över 20 är det ganska oroligt. Det indexet egentligen förtäljer är hur investerare köper optioner för att skydda sig för en eventuell nedgång. Därmed är det även så att man förenklat kan säga att en förhöjd nivå på VIX-index betyder att priset på optioner är högre. Den som säljer optioner får helt enkelt bättre betalt. I breda penseldrag och förenklat är det ungefär så här.

Jag investerar i ett knippe fonder som använder sig utav optioner och därmed är det här VIX-index relevant för mig att följa. Medan den nya Montrose-ETFen ställer ut optioner på hela portföljen på ett bräde så finns där några som successivt ställer ut mot en del av portföljen varje vecka. JPMorgans och iShares Covered Call-fonder gör så. Därmed fångar de bättre upp sådana här förändringar i pris på optioner och drar in mer intäkter att dela ut.

När VIX är på förhöjd nivå drar de där fonderna sannolikt in lite extra cash som mynnar ut i högre utdelning. Man behöver dock se det över en längre period än en dag. VIX behöver vara på högre nivå under en god del av månaden för att optionerna skall hinna dra in extra cash.

Montrose fond funkar lite annorlunda men de missar nödvändigtvis inte hela partajet. Det är en nackdel att de säljer ut 100 procent av portföljen på ett bräde och är därmed hela tiden låsta i 30-dagars perioder. Om optionerna ger extra bra betalt just när de är i färd med att ställa ut dem så fångar de en del av det goda. Fondens upplägg är att stadigt pynta 6 procent årlig direktavkastning varpå de inte strävar efter att dra in mer cash på optionerna. Istället väljer de optioner som har ett högre strike price och nöjer sig med den "lilla" intäkten de behöver för att kunna pynta 6 procent direktavkastning. Innebörden av det här är att de har potential att fånga den extra avkastningen i kursutveckling snarare än via optionsintäkter. Hur det där faktiskt spelar ut får framtiden utvisa men det framstår rimligt och det är ett annorlunda sätt att göra det på.

Ja Montrose covered Call-fond gör annorlunda och jag anser att den är ett utmärkt komplement till de här andra Covered Call-fonderna jag äger.

Den CC-fond jag satsat mest på är JGPI ifrån JPMorgan. Den är aktivt förvaltad och premierar bolag med låg volatilitet och sunda vinster. Den har viktat de olika bolagen relativt lätt där i princip alla innehav väger under 2 procent. Den ställer ut optioner veckovis och är bättre rustad att fånga upp sådana här rörelser som är nu med förhöjda optionsintäkter. Den kommer över tid pynta en högre utdelning än Montrose fond men det är inte säkert att dess totalavkastning är bättre. De gör olika och jag tycker det är rimligt att ha bägge. De har båda global inriktning och de pyntar utdelning månadsvis.

JGPI är ett sorts kortnamn för JPMorgan Global Equity Premium Income.

JPMorgans fond JGPI satsade jag extra på långt innan Montrose fond såg dagens ljus. Jag gillar dem bägge och tycker de passar bra ihop. Jag har för avsikt att regelbundet köpa mer i Montrose fond och bygga upp en hygglig stek i den.

Utdelning i Montrose Global Monthly Dividend - Mars 2025


Första utdelningen är spikad i den börshandlade fonden Montrose Global Monthly Dividend. Om det är mars eller februari vi skal knyta utdelningen till kan man diskutera men i det här fallet väljer jag godtyckligt att anse att den hör till mars. Fonden kommer alltid ha X-dag precis i slutet av varje månad och sedan betala utdelningen cirka 1 vecka in i efterföljande månad.

Med X-dag imorgon 28 februari är fondens första utdelning på 0,495 SEK och paydate blir 12 mars.

Uppväxlat i årstakt summerar utdelningen till 5,94 kronor och på nuvarande andelskurs om 98,47 kronor ger det en direktavkastning på prick 6 procent.

Pengakranen är härmed öppnad!

Läs mitt inlägg med mer info om fonden i länken nedan:

https://petrusko.blogspot.com/2025/02/montrose-global-monthly-dividend-msci.html

Undrar du vad X-dag är så klickar du här.

Xact Norden Högutdelande - Tankar om utdelningen 2025


Idag reflekterade jag över ett svar jag gav på twitter häromdagen angående tänkbar utdelning nästa år i fonden Xact Norden Högutdelande. När jag tänkte på det idag insåg jag att jag använt mig av fel kurs. Förutsättningarna är egentligen än bättre än de jag uppgav. Det där kan vi se som en liten parantes och nedan är kort mina tankar om utdelningen nästa år.

När fondbolaget meddelade utdelning den 9 februari 2024 var andelskursen i fonden strax under 130 kronor. Utdelningen för 2024 fastställdes till 6,88 kronor per andel att utbetalas vid fyra tillfällen om 1,72 kronor vardera. Den sista utdelningen av de fyra var precis nu i november varpå vi närmar oss tillfället då fondbolaget beslutar om nästa utdelning.

I informationsbroschyren meddelar de kortfattat att de siktar på en utdelning om 4,5 procent men den kan bli både högre och lägre. Läser man fullständig dokumentation om fonden kan man bla läsa att de ser till investerarnas intresse och att främja en stadig utdelning över tid. Man ser till kursutveckling och bolagens utdelningar. Det är inte så att utdelningen rakt av är 4,5 procent av andelskursen.

Vad skall man tro om utdelningen nästa år då? 

Jag har redan skrivit ett inlägg om detta men det var några månader sedan och vi är mycket närmre utdelningsbeslutet nu. Det man kan göra är att bilda sig en uppfattning generellt om hur utdelningar utvecklats men framförallt se hur andelskursen i fonden utvecklats. I skrivande stund handlas fonden till kurs strax över 143 kronor vilket är drygt 10 procent högre än vid tillfället då de meddelade utdelningen i våras. För att bygga rymd att hålla en stadig utdelning även de sämre åren är det rimligt om fonden inte gör en lika stor höjning som kursuppgången i år. Jag tror således inte att höjningen blir hela 10 procent.

En höjning om 5 procent skulle landa i en utdelning om cirka 7,2 kronor. På nuvarande kurs om drygt 143 kronor vore det en direktavkastning om 5 procent. Den här nivån blir jag inte besviken över. Jag hoppas på lite högre än så dock. Egentligen är det en meningslös aktivitet att sia om utdelningen i fonden, den blir vad den blir. Lite spännande är det så klart och för all del kan man få roa sig med det om man tycker så.

Jag förväntar mig att fondbolaget meddelar utdelning tidsmässigt ungefär som sist gång; runt månadsskiftet januari/februari.

Avkastningsmässigt har fonden gått bättre än Stockholmsbörsen i år men det skall man inte dra allt för stora växlar på. Det varierar från år till år. Förra året var den sämre och året innan var den bättre än börsen. Den innehåller något annat än börsindex och utvecklas därför annorlunda. Över tid jämnar det där ut sig. Xact Norden Högutdelande är mitt "Core-innehav" och utgör en mycket stor del av portföljen. Den innehåller den typen av bolag jag normalt investerar i. Stora sunda bolag med stadiga vinster och utdelningar över tid. Till och med den 2 december var fondens totalavkastning +15 procent hittills under 2024.

1 år med Handelsbanken USA Indexfond med cash utdelning


För lite drygt 1 år sedan började jag investera i indexfonden Handelsbanken USA Index Criteria B. Den är en lite udda fågel i min portfölj men det ligger inte på fonden utan på mig och min strategi. Jag investerar primärt i utdelningsaktier och fonder med inriktning mot utdelningsaktier. Jag är dock inte helt insnöad på det spåret utan är även en förespråkare av att investera i helt vanliga indexfonder. Man kan ofta se mig skriva något i stil med "det är ett smart val att investera i helt vanliga indexfonder". Ah ja, på den vägen är det. Min portfölj är primärt utdelningsaktier men jag vill ju också vara smart... =) Så jag har lite vanligt index också.

Jag valde den här fonden ifrån Handelsbanken med följande resonemang på ett ungefär; Jag övervägde en globalfond men då de ofta består av cirka 70 procent USA är det inte stor skillnad mot en ren USA-fond. Den amerikanska börsen innehåller ett stort antal fantastiska bolag och så har det alltid varit. Det är en av de bäst presterande börserna över den senaste 100-års perioden. Jag tror på USA och dess fantastiska bolag även i framtiden. Därmed är en ren USA-fond framför en globalfond inget konstigt för mig. Den här fonden ifrån Handelsbanken har en rimlig avgift om totalt 0,22 procent. Den version av fonden som jag valt med "B" i slutet av namnet pyntar dessutom cash utdelning.

Cash utdelning var det ja. Varje år i mars pyntar fonden utdelningen och de siktar på att hålla den på 3,5 procent direktavkastning. I år var den på 20,04 kronor vilket var en rejäl höjning mot året innan. Det kommer sig av att USA-börsen har stigit stadigt och de där 3,5 procenten därmed utgör en större slant i kronor räknat. Börsen har stigit vidare sen utdelningen i våras och därmed fondens andelskurs. Skulle den hålla sig på den här nivån inför beslutet om utdelning i mars kan den tänkas landa på 21,14 kronor.

Läs mitt inlägg om fonden med 10-års utdelningshistorik: https://petrusko.blogspot.com/2023/08/handelsbanken-usa-index-criteria-b-med.html

Jag tittade till fonden idag då det slog mig att jag kommit av mig med köpen i den. Det är ett litet innehav och jag har tänkt mig att köpa lite mer då och då. Nu är det längesedan sist varpå jag fick lite känsla att jag behöver rycka upp mig. Det är en fin komponent i portföljen som tillför bred diversifiering och dessutom i bolag som till stor del är av annan typ än de jag äger i övrigt.

5 månader med Aktiespararna Global Direktavkastning


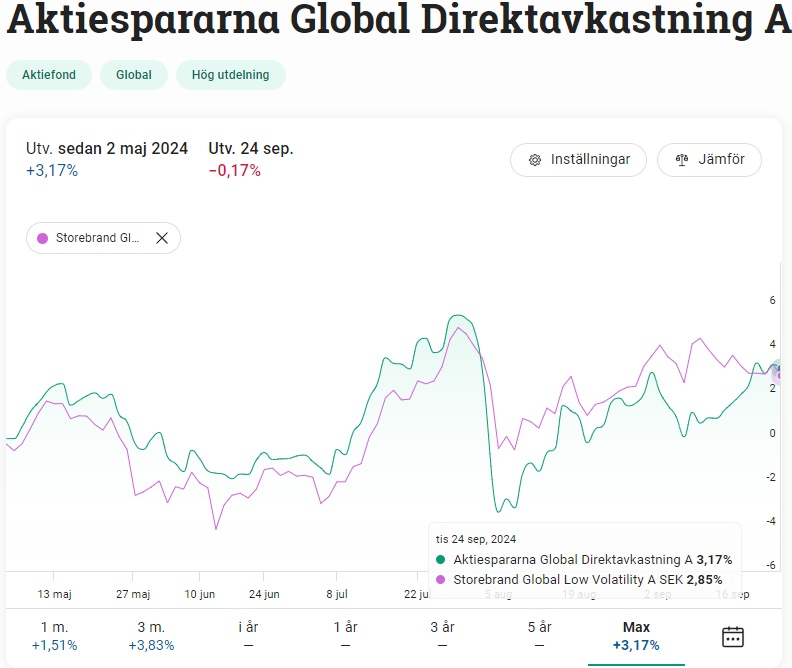
För ett par månader sedan skrev jag ett inlägg om att Aktiespararna Global Direktavkastning fått en hygglig start. Jag följde upp utvecklingen nu och gör ett kort inlägg om det. Nu har fonden 5 månaders historik på ett ungefär och jag jämför den med Storebrand Global Low Volatility. Den har en liknande inriktning mot globala aktier med god utdelning. Den har dock tillägget att det skall vara låg volatilitet. Det är en skillnad som syns i grafen ovan. I början av augusti föll börserna rejält men den där fonden ifrån Storebrand backade inte lika mycket på grund av dess urval av aktier med lägre volatilitet.

Vid förra jämförelsen jag gjorde låg Aktiespararna Global stadigt före Storebrand i avkastning men nu har vi den här intressanta händelsen med nedgången där i augusti. Aktiespararna Global föll betydligt mer och låg sämre under en period men har nu hämtat in det. Sedan fondstart där i maj är totalavkastningen i de här två fonderna nu ungefär lika med knapp fördel för Aktiespararna Global Direktavkastning.

Jag gillar bägge de här och jag har övervägt att ha Storebrands fond parallellt med Aktiespararna Global Direktavkastning B. Jag valde i första hand att investera i Aktiespararna Global Direktavkastning B då den har en lägre avgift och då jag gillar dess urval som ser till shareholder yield som fångar upp fler bolag och kanske framförallt fler typer av bolag som genererar rejält med cash. 

5 månader är ju ingenting. Det här är bara en simpel uppföljning sedan fondstart. Rimligt ändå att den presterat ungefär som en liknande fond i den där Storebrand Global Low Volatility.

Apropå avgiften så ser det lite knasigt ut just nu hos Avanza som uppger 0,66 procent total avgift. Det där är nog knasigt på grund av att fonden är nystartad och det görs någon sorts gissning vad avgiften blir. Det har blivit knas men jag har pratat med fondbolaget som säger att den riktiga totalakostnaden på sikt bör bli ungefär som i den svenska versionen Aktiespararna Direktavkastning som har en total om 0,36 procent.

Jag har investerat i Aktiespararna Global Direktavkastning B som pyntar utdelning i juni och december. Eftersom den startades på våren i år blir den första utdelningen i december men framöver är det alltså juni och december som gäller varje år.

Länk till mitt inlägg om Aktiespararna Global Direktavkastning B: https://petrusko.blogspot.com/2024/05/aktiespararna-global-direktavkastning-b.html

Diverse köp


Man får ha lite tur ibland. För några dagar sedan sålde jag en stor del av mitt innehav i de tre svenska storbankerna. Följaktligen stod jag med en rejäl slant i cash när börsen gick ned nu i dagarna. I förrgår gick börsen ned en del och jag passade på att köpa in mig i Atlas Copco igen. Det har jag redan skrivit ett inlägg om. Nu äger jag Atlas Copco igen.

Igår gick börsen ned än mer och OMXS30 stängde på minus 3,15 procent bara igår. Storbankerna har backat över 5 procent totalt sedan jag minskade. Så igår omplacerade jag lejonparten av pengarna ifrån min bankförsäljning. En mycket liten del lade jag faktiskt på att klippa in lite SEB och Handelsbanken igen, betydligt billigare än jag sålt dem för några dagar tidigare. Min huvudtes kvarstår dock att jag är inte övertygad om att bankerna kommer överprestera index härifrån. Jag tror mig ha varit med på den stora uppgången i bank och under den perioden hade jag ett större engagemang pengamässigt men nu när jag tänker mig att det inte är lika solklart att de överpresterar index har jag skruvat ned det.

Tusan nu handlade det här plötsligt om bankerna igen det var inte min tanke. Åter till min omplacering. Jag köpte igår ytterligare lite Atlas Copco och Axfood. Jag tog in lite fler Investor även om den fortfarande rent värderingsmässigt har en oförändrat hög värdering eftersom de underliggande tillgångarna också backade. Investor är ett fantastiskt bolag med fantastiska innehav och jag tror det är en bra investering även utan stor substansrabatt. Historiskt har multipelexpansion bidragit till än bättre prestanda men det är inte en huvudsaklig anledning till dess överprestanda mot index. Det är de fina bolagens prestanda som lett till Investors mäktiga historik.

Utöver det så investerade jag mer i fonden Xact Norden Högutdelande. Jag har redan en mycket stor del av portföljen i den fonden och jag tror att storbankerna härifrån inte nödvändigtvis presterar värst mycket bättre än den här fonden. Det är en bra grund i min portfölj och det är en likvid tillgång som jag när som kan avyttra för att investera i något annat eller så.

Trots att jag ogillar att köpa vanliga fonder på fredagar så lade jag även en köporder på Aktiespararna Global Direktavkastning B. Den får väl avslut på måndag/tisdag till någon sorts kurs man får hoppas på det bästa helt enkelt. Det här med vanliga fonder att det tar sådan tid att få avslut i dem är förlegat i mina ögon. Affärer på fredagar känns än mer trött eftersom det tar hela helgen och sedan lite godtyckligt om och vad som händer. Men men det är ingen big deal.

Jag tittar på att köpa in mig igen i Brookfield Renewable A men det gör jag i sådana fall på min Kapitalförsäkring och där hade jag inte cashen igår. Jag sålde mitt innehav för några år sedan kring 70 CAD då den var idiothögt värderad. Nu står den kring 38 CAD och det ser hyggligt ut. Räntor är på väg ned och de har god täckning för utdelningen. Ah vi får se hur jag gör med den där. Jag har ägt Brookfield Renewable till och från de senaste 25 åren. När jag första gången investerade i bolaget hette det Great Lakes Hydro och Brookfield-koncernen var den som styrde bolaget.


Apropå investeringar i energi kanske jag skulle ta en titt på Equinor igen. Nu är det 10 år sedan jag ägde bolaget och då hette det fortfarande Statoil. Det vore en diversifiering i min portfölj och kanske är det ett bolag som passar mig och portföljen bra. Tankar kring Equinor?


Carnegie Strategifond D - Cash utdelning varje månad


Carnegie Fonder - Strategifond from Carnegie Fonder on Vimeo.


Det här är en gammal fondfavorit i min värld. Jag har investerat i Carnegie Strategifond historiskt för dess rimliga riskprofil och förhållandevis goda prestanda. Sedan några år finns den i en andelsklass som pyntar utdelning månadsvis; Andelsklass D.

Carnegie Strategifond är en blandfond som investerar i sunda bolag med god direktavkastning samt obligationer med bra ränta. Fördelningen brukar vara kring 60 procent aktier och 40 procent obligationer. Att ha en del i obligationer sänker potentialen men även risken. Det jämnar ut kursutvecklingen över tid och är en liten broms på nedsidan. Priset för en lägre risk är lite lägre avkastning men den här fonden har presterat relativt bra. På mycket lång sikt som 10-30 år ser avkastningen väldigt imponerande ut men mer relevant är väl att titta på de senaste åren. Nedan är en bild med totalavkastning för fonden jämfört med Avanza Zero som är en fond utan avgifter och följer OMXS30. För jämförbarhet har jag använt Andelsklass A utav Carnegie Strategifond (den pyntar ej utdelning. Totalavkastningen är den samma som i andelsklass D).


Avkastningen är sämre än börsen men det är ju inte oväntat. Som jag nämnde är avkastningen förhållandevis god på lång sikt och de senaste 10 åren (tom 2023) har avkastningen varit i snitt 8,9 procent per år. En sådan här fond är inte för alla men det finns många som attraheras av lägre risk. Den här är inte på något sätt riskfri men det är ändå lägre risk än en ren aktiefond. I skrivande stund är de fem största innehaven aktier i bolagen Investor, Essity, Alfa Laval, Volvo och Holmen.

Till det tråkiga nu då; Fondavgiften är totalt 1,6 procent vilket är dyrt hur man än ser på saken. Det är dyrt för att vara en aktiv fond och det är svindyrt jämfört med indexfonder. För aktiva fonder behöver man se till vad man får när man utvärderar avgiften. Det här är en aktiv blandfond med relativt god historisk prestanda och en relativt låg risk jämfört med börsen eller rena aktiefonder. Jag gillar så klart inte den höga avgiften men kan på något sätt ha överseende med den. Det är i mitt perspektiv som börsintresserad aktiv investerare. Om jag skulle ta på mig någon annans glasögon, tex en måttligt börsintresserad person med låg riskvilja ja då ter sig avgiften än mindre besvärande.

Desto roligare är utdelningen. Carnegie Strategifond D betalar som sagt cash utdelning och det gör den månadsvis. Utdelningen sker sista onsdagen varje månad och för 2024 är den på 0,35 kronor per månad. På fondbolagets sajt finns ett dokument med datum för varje utdelning resten av året. I årstakt summerar utdelningen till 4,2 kronor vilket på andelskursen 119,69 kronor ger en direktavkastning om 3,5 procent.
***Uppdatering 2025*** Under 2025 är utdelningen totalt 4,8 kronor fördelat på 0,4 kronor per månad.

Köp och sälj innan klockan 13 sker samma dag och syns på kontot dagen efter.
Minsta belopp för köp är 100 kronor.

Det är som sagt en speciell fond den här men jag gillar den för vad den är. Den kan vara en rimlig komponent för den som vill ta lägre risk. Kanske något för den som närmar sig pension eller rentav redan är där. Att få utdelningen utbetald månadsvis passar ju extra bra för den som är pensionär eller av annan anledning vill ha ett regelbundet kassaflöde.

Vanliga fonder med hög direktavkastning


Vanliga fonder är ett smart och smidigt sätt för helt vanligt folk att spara på börsen. Av olika anledning kan man vara intresserad av att få en hög direktavkastning ifrån sin investering. Det finns en hel del fonder som pyntar utdelning men inte jättemånga som har värst hög utdelningsnivå i termer av direktavkastning. Det här direktavkastning är ordet för utdelningen i förhållande till andelskursen i fonden. Om en fond står i andelskurs 100 kronor och pyntar 5 kronor utdelning så är direktavkastningen 5 procent.

Nedan är ett gäng vanliga fonder som har hög direktavkastning relativt andra fonder. Det är inte en komplett lista utan snarare ett urval. Det finns dock inte en uppsjö fonder med hög direktavkastning varpå det här är ett gott urval bland dem. De är listade från högst till lägst direktavkastning.

Storebrand Global Low Volatility B. Den här fonden är nog den vanliga fonden jag känner till med allra högst direktavkastning. Inriktningen är aktier med god utdelning men framförallt låg volatilitet. Det där låg volatilitet innebär att de kursmässigt inte fladdrar lika hysteriskt upp och ned som börsen i övrigt kan göra. Fonden har som målsättning att pynta 5-7 procent direktavkastning och historiskt har den legat stadigt på cirka 6 procent. Utdelningen betalas en gång per år i juni (årets utdelning är redan avklarad). Tyvärr har den här fonden en minsta initiala köp om 100.000 kronor men efter det kan man köpa för 50 kronor åt gången. Fondavgiften är totalt kring 0,7 procent vilket är på "högsidan". Läs mitt inlägg med mer info om fonden: https://petrusko.blogspot.com/2024/06/storebrand-global-low-volatility-b.html

Aktiespararna Direktavkastning B. Den här följer ett index som riktar in sig på svenska storbolag med god utdelning. Den kan vara en komponent för svensk exponering i en portfölj med fonder med tex global inriktning. Historiskt har direktavkastningen legat kring 5-6 procent per år och utdelningen betalas i juni. Årets utdelning är redan avklarad. Fondavgiften är totalt cirka 0,35 procent vilket är klart rimligt. Läs mitt inlägg med mer info om fonden: https://petrusko.blogspot.com/2022/10/aktiespararna-direktavkastning-b.html

Aktiespararna Global Direktavkastning B. Den här startades efter framgångar med den svenska versionen. Som namnet antyder är inriktningen global. Likt de flesta globalfonder innehåller den kring 65-70 procent USA-bolag. Det är så det är i världen att en mycket stor del av alla börsbolag hör hemma i USA. Den här fonden siktar på att pynta minst 5 procent utdelning och det uppdelat på två tillfällen per år, juni och december. Eftersom fonden startades i maj är det för tidigt att direkt spotta ur sig en utdelning nu i juni varpå första utdelningen ifrån fonden blir i december i år. Fondavgiften är totalt cirka 0,35 procent vilket är klart rimligt. Läs mitt inlägg med mer info om den här fonden: https://petrusko.blogspot.com/2024/05/aktiespararna-global-direktavkastning-b.html

Storebrand Global All Countries B. Den här skiljer sig lite från de andra på det viset att den inte har inriktning mot hög utdelning. Det är en helt vanlig indexfond där de väljer att hålla en relativt hög utdelning om 4-6 procent per år. Historiskt har utdelningen legat stadigt på 4,5 procent. Det är en sådan där fond med hög minsta initiala insättning om 100.000 kronor. Fondavgiften är lite drygt 0,3 procent vilket är rimligt för en fond som följer ett så pass brett globalindex som denna. Den innehåller även tillväxtmarknader vilket saknas i de globalfonder med lite lägre avgift. Läs mitt inlägg med mer info om den här fonden: https://petrusko.blogspot.com/2024/03/storebrand-global-all-countries-b.html

Handelsbanken Global High Dividend Low Volatility Criteria B. Här är en fond som följer ett globalt index med traditionella utdelningsaktier. Den pyntar cirka 4,5 procent utdelning och det sker i mars årligen. Avgiften är på "högsidan" här med en total avgift om 0,7 procent. Läs mitt inlägg med mer info om den här fonden: https://petrusko.blogspot.com/2023/05/handelsbanken-global-high-dividend-low.html

Handelsbanken Global Infrastruktur B. Som namnet antyder är det här en fond med nischad inriktning mot Infrastruktur. Den typen av verksamhet anses stadig över tid och tillgångsslaget är populärt bland långsiktiga riskaverta investerare. Det är en komponent man använder för riskspridning och kanske risksänkning. Den stadiga verksamheten är ingen raket men tickar in pengar i ur och skur. Det är järnvägar, broar, elektricitet, telekomnät osv. Fonden har inte funnits så länge varpå detta året pyntades den första utdelningen. De pyntade 4 procent i år och jag tror den kommer vara stadig framöver ifrån den nivån. Utdelningen betalas årligen i mars. Avgiften om 0,63 procent är på högsidan men för den här inriktningen mot infrastruktur är den rimlig. Läs mitt inlägg om fonden: https://petrusko.blogspot.com/2024/03/handelsbanken-global-infrastruktur-b1.html 

Storebrand Global Low Volatility B - Vanlig fond med rejäl cash utdelning


Den här fonden har en hög inköpsgräns om minst 100.000 kronor initialt köp. Jag nämner det direkt eftersom det är lite speciellt och ett hinder för vissa sparare. Varför är det så då? Ja fonden är egentligen riktat till institutionella investerare som normalt har rejält med deg att investera. Dessutom har fondbolaget inte ett tillräckligt bra system för att hantera utdelningar till en stor mängd andelsägare. Nog om den biten.

Storebrand Global Low Volatility investerar i bolag globalt och de gör det med en inriktning mot aktier som uppvisat lägre volatilitet än börsen i övrigt. Innebörden av det är att aktiekursen i de bolagen inte faller lika djupt när börsen är på dåligt humör och att de heller inte stiger lika kraftigt när börsen är på gott humör. En lite lugnare resa helt enkelt. De senaste åren när techbolag drivit börsutvecklingen har den här typ av bolag som fonden investerar i presterat en betydligt lägre avkastning än vanliga globalindex. En sådan här fond kommer aldrig gå som en vanlig global indexfond. Den kommer i princip alltid avvika. Vissa perioder går den sämre och andra perioder går den bättre. Över tid blir det ganska hyggligt. Det är inte en fond för bättre prestanda än vanliga globalindex. Det är en fond med rimlig prestanda men framförallt en lugnare resa. Det finns många investerare som gärna tar en lite lugnare resa på bekostnad av lägre totalavkastning.

Fonden innehåller 80-150 bolag och i bilden överst kan man se de 10 största innehaven samt landsfördelning. Storebrand har ett ESG-filter likt de flesta fondbolagen på svenska marknaden. Det betyder att de lite godtyckligt exkluderar vissa bolag som de inte anser "goda". Bland annat Fossila bränslen, vapen och tobak exkluderas. Förvaltningen är aktiv men det är ingen raketforskning här där en förvaltare på magkänsla väljer ut bolag. Man har matat in en lång rad parametrar i en dator som spottar ur sig vad fonden skall investera i. Det är ungefär så ett vanligt index fungerar också. Ett systematiskt urval. Det är inte en indexfond men fungerar på liknande sätt.

Fondavgiften är total 0,72 procent. Det är högt. Var och en sätter sin gräns och min går där ungefär. Jag kan tänka mig att investera i en fond med den här avgiften men jag sätter inte en stor del av mitt kapital i en fond till så pass hög avgift.

Minsta köp är som sagt initialt 100.000 kronor men sedan kan man köpa för 50 kronor åt gången.

Köp/sälj innan klockan 12 sker samma dag och köp syns på kontot dagen efter medan sälj syns efter 2 dagar.

Utdelningen nu då. Policyn är att dela ut 5-7 procent per år och de har historiskt hållit sig stadigt kring 6 procent. Utdelningen sker årligen i juni. Årets utdelning är redan avklarad. Nedan är utdelningshistorik för fonden: 

2023: 11,92 kronor.

2022: 11,25 kronor.

2021: 10,37 kronor.

2020: 10,28 kronor.

2019:  8,42 kronor.

2018:  7,34 kronor.

2017:  7,52 kronor.

2016:  6,70 kronor.

Jag gillar den här fonden då jag är en sådan där investerare som föredrar låg volatilitet. Utdelningen har varit stadig och pålitlig i den här fonden, det uppskattar jag. Fondavgiften är i högsta laget men jag kan tänka mig att ha en liten slurk i fonden. I skrivande stund har jag inte köpt in mig ännu men jag överväger att göra så. 

NP3 Q1 2024


Fastighetsbolaget NP3 släppte idag sin rapport för det första kvartalet 2024. De visar upp en stadig prestanda och framförallt så i ett preferensaktieperspektiv som jag har. Ja, jag har investerat i preferensaktien och i ett sådant perspektiv är det bla viktigt att bolaget har en sund finansiell ställning och att det genererar ett bra kassaflöde som täcker preffutdelningen mm.

Under kvartalet och efter dess utgång har NP3 emitterat nya samt löst in gamla obligationer. De hanterar sin finansiering väl och nyckeltalen kring belåningen är rimliga. Belåningsgraden ligger på 55 procent och räntetäckningsgraden är 2,1 gånger.

Det har varit en sträng vinter med mycket snö och kostnaderna för snöröjning har skjutit i höjden. Den faktureras NP3 men de i sin tur för vidare den kostnaden till hyresgästen. Jag är osäker på hur upplägget ser ut men det kan tänkas släpa någon månad varpå det tynger lite ändå i kvartalet. Tynger på det viset att de haft utgifter i mars men får in ersättningen från hyresgästerna senare (i nästa kvartal). Ah, det här är mest en liten notering, ingen big deal.

Förvaltningsresultatet minskade med 1 procent till 168 miljoner kronor. NP3 har ett starkt fokus på att växa kassaflöde och förvaltningsresultat per aktie. Just det här kvartalet blev det inte så men över tid är det målsättningen. Prognosen för 2024 ligger oförändrad om ett förvaltningsresultat om 820 miljoner kronor. Det är en ökning om 10 procent mot 2023 då det var 745 miljoner kronor. Förvaltningsresultatet minskade förra året men toppnoteringen var året innan (2022) på 785 miljoner kronor.

NP3 har en hög direktavkastning på sina fastigheter med en värderingsyield om 7,13 procent. Fastighetstypen är till stor del lager/industri. En liknande inriktning som Emilshus men avkastningen på kåkarna är lite högre i NP3 och det förklaras sannolikt delvis av dess geografiska läge. NP3 äger fastigheter i norr medan Emilshus äger kåkar i söder (Småland).

Jag gillar NP3-preffen som backas upp av starkt kassaflöde, sund finansiell ställning och tillväxt på det. När NP3 växer över tid blir preffen mindre och mindre betungande för dem. Den utgör en allt mindre del av finansieringen i bolaget. Som preffägare har man avsagt sig den tillväxtresan och får en hög utdelning istället. Aktiekursen i preferensaktien stiger inte över tid ihop med att bolaget presterar bättre. Kursen i en preferensaktie är kopplad till riskbilden i bolaget och det allmänna ränteläget. Den rör sig i ett begränsat spann kan man säga. Man investerar i en preferensaktie för dess höga utdelning.

NP3 preferens pyntar 0,5 kronor utdelning varje kvartal och på aktiekursen 28,25 kronor innebär det en direktavkastning om 7,1 procent. Utdelningsmånader är februari, maj, augusti och november. Maj månads utdelning är redan avklarad och nästa tillfälle är således i augusti.

Jag har sålt Fastpartner D


I vintras klippte jag in ett gäng Fastpartner D strax över 50 kronor styck. Ränteläge och förutsättningar för bolaget pekade åt rätt håll varpå en uppvärdering sannolikt stod för dörren. Det här spelade ut enligt mina antaganden och aktien handlas nu betydligt högre. 

Fastpartner är inte en favorit och jag gillar egentligen inte D-aktier (föredrar preferensaktier) varpå jag nu valt att ta hem en fin vinst. Inklusive utdelningar är det en bit över 30 procent avkastning i den här affären.

D-aktier är ett otyg och det var just Fastpartner som visade det för något år sedan när de strulade med utdelningsförslaget. De ändrade sig senare men ändå, det blev nog tydligt för många att det är en annan typ av odjur D-aktier. Preferensaktier är inte bombsäkra utdelare men det är ändå stor skillnad. De har just preferens (förtur) till utdelning och ett bolag kan pynta utdelning på preffen samtidigt som de ställer in utdelningen på övriga aktieslag. D-aktier är beroende av att det delas ut på de vanliga stamaktierna.

Ah ja, nu var ju inte det här tänkt som något sorts D-aktie Vs Preff-inlägg så nog om det.

Beträffande fastigheter generellt så föredrar jag bolag med inriktning mot lager, industri och liknande. Fastighetsbolag med fokus på kassaflöde och därmed är mina favoriter Sagax D, Emilshus preferens och NP3 preferens. Ja det är ju en D-aktie den där Sagax D och sådana ogillar jag egentligen men just Sagax är ett så pass bra bolag att jag valt att satsa på den D-aktien ändå. Det är mitt största innehav i min fixed income-del av portföljen men NP3 närmar sig. Jag har laddat på ordentligt i framförallt NP3 men lite så även i Emilshus i höstas/vintras. Det har varit attraktiva nivåer att köpa på och nu har de stigit bra sedan dess. De är inte dyra nu men det är inte lika uppenbart fyndläge.

Slantarna ifrån Fastpartner D har jag investerat i den börshandlade fonden JGPI med inriktning mot globala aktier och pyntar en fet månadsutdelning. Länk till mitt inlägg om fonden: https://petrusko.blogspot.com/2024/04/jgpi-jpmorgan-global-equity-premium.html

Utdelning i SEB Sverige Indexnära B maj 2024


Nu har SEB meddelat utdelning för sina fonder och jag följer primärt deras fina indexfond SEB Sverige Indexnära B. Jag tycker det är en utmärkt fond för helt vanlig sverigeexponering. Nedan är info om den kommande utdelningen:

De som äger fonden den 24 maj erhåller utdelningen om 7,9892 kronor.

Utdelningen innebär en höjning om 3,2 procent mot förra året då den var 7,74 kronor. SEB siktar på en utdelning kring 3,5 procent i den här fonden och eftersom börsen stiger över tid leder det till en stigande utdelning. Det är inte varje år som utdelningen höjts men det är ändå en fin och tydligt stigande utdelningstrend. 

Läs mitt inlägg med mer info om fonden samt 10 års utdelningshistorik i länken här: https://petrusko.blogspot.com/2023/05/seb-sverige-indexnara-b-med-cash.html 

Aktiespararna Global Direktavkastning B - med cash utdelning


Det här är en globalfond med inriktning på stadiga bolag som genererar bra kassaflöden som i sin tur förs över till ägarna i hög grad. Dels via vanlig aktieutdelning men även via aktieåterköp. Den här inriktningen med fokus på total yield har historiskt presterat starkt och potentialen att slå vanliga globalindex finns där. Visst vore det trevligt om den skulle fortsätta slå index men framförallt skall man nog se fonden som ett sätt att investera globalt i sunda bolag med stor total yield.

Fonden är aktivt förvaltad men det är inte i traditionell mening att det sitter en förvaltargubbe och försöker göra smarta investeringar. Nej den här fonden fungerar som en vanlig indexfond men skillnaden är att de inte slaviskt följer ett specifikt index. En indexfond följer ett index och köper/säljer det en dator säger ska köpas. Den här fonden har en metodik som de matar in i en dator som i sin tur säger vad som skall köpas. Precis som en indexfond. En fördel detta medför när man själva står för metodiken är att man kan agera snabbt om något knasigt händer i ett bolag. Då kan fonden snabbt agera medan fonder som följer ett visst index måste vänta till dess att indexet gör sin uppdatering/ändring vilket brukar vara 1-2 gånger per år.

Kanske blev det lite snurrigt det där kring hur fonden är aktiv men funkar som en indexfond ändå. Det är ingen big deal men jag ville ändå lyfta fram det dels då det finns fördelar med det men även för att konceptet aktiv fond kan vara avskräckande för vissa. Ja, avskräckande för det är förknippat med hög förvaltningsavgift. Så är det inte här dock.

Förvaltningsavgiften är 0,3 procent.

Fondens startdatum var 2024-05-02

Köp och sälj innan klockan 13 sker samma dag. Köp syns på kontot dagen efter medan sälj syns efter 2 dagar.

Minsta belopp för köp hos Avanza är 100 kronor.

Eftersom fonden fokuserar på total yield så ser innehavet lite annorlunda ut än i liknande fonder. Det har medfört en annan sektorfördelning och kanske man kan säga att det är lite piggare innehav än man normalt ser i en sådan här fond. Det är några techbolag där och där är några innehav med låg vanlig utdelning men de har desto större kapitalöverföring via aktieåterköp. Fonden gör urvalet på flera parametrar varav ett knippe är till för att säkerställa uthållighet i vinster och kapitalöverföringar. En sorts kvalitetsfilter kan man säga. Flera utav innehaven i fonden är bra utdelningsaktier jag känner igen sedan tidigare. Anyhow, nedan är fondens innehav inför fondstarten.


Fonden kommer i två andelsklasser varav jag fokuserar på andelsklass B som pyntar utdelning. Fondens målsättning är att pynta minst 5 procent direktavkastning och de kommer pynta utdelning två gånger per år. I juni och i december varje år medan fondens första utdelning blir i december 2024. 

Det är en intressant metodik i fonden där den inkluderar aktieåterköp. Fondavgiften är relativt låg och jag tycker det här är ett smidigt sätt att i ett enda slag investera i ett knippe sunda bolag. Jag kommer använda den i min portfölj som en komponent för global exponering i sunda bolag och god utdelning..

Utdelning maj JGPI JPMorgan Global Equity Premium Income


Här är info om senaste utdelningen i den börshandlade fonden JGPI JPMorgan Global Equity Premium Income. 

Med X-datum den 9 maj och pay date den 7 juni är utdelningen $0,1635. 

Fonden pyntar utdelning månadsvis och beloppet ovan är alltså för 1 månad. Växlar man upp det i årstakt summerar det till $1,962 vilket på kursen 24,125 euro ger en direktavkastning om 7,6 procent.

Den här fonden delar ut de utdelningar den tar emot ifrån innehaven och den genererar intäkter ifrån optioner de ställer mot index. Optionsintäkterna delas ut och på det viset kan fonden ha en förhållandevis hög direktavkastning. Man kan förenklat säga att man flyttar en del avkastning ifrån kurstillväxt till utdelning istället. En stor del av totalavkastningen i den här fonden kommer alltså komma ifrån utdelningar och en mindre del kommer vara ifrån kurstillväxt. Optionerna de ställer ut kan man säga är ett sätt att sälja kursuppgång och dela ut den som utdelning istället.

Det här är inte en fond som kommer slå index i långa loppet. Den investerar i aktier globalt och jämför sig mot globalindex. Målsättningen för fonden är att generera hög utdelning och att dämpa volatilitet/svängningar på börsen. Ett pris man betalar för den lägre volatiliteten och den höga utdelningen är att man har begränsat uppsidan lite. Just den här fonden har dock ett smart upplägg där de ställer ut optioner varje vecka och aldrig mot hela innehavet. Det gör att man alltid är med på en del av eventuell börssuppgång. De ställer dessutom ut optioner av OTM-typ vilket innebär att man ställer ut dem på en högre nivå än rådande kurs, tex 4 procent upp och lösen är alltid 30 dagar senare. Det är också en faktor som gör att man är med på en del av börsuppgången. JGPI passar min strategi och personlighet alldeles utmärkt. Jag är en försiktig general och jag lever på utdelningar. Än så länge har jag viktat fonden till 7 procent utav min portfölj och kan tänka mig att ha ytterligare vikt än så på sikt.

Bättre ta det varsamt och komma fram

  Bättre ta det varsamt, inte nödvändigtvis som en snigel men den ger ju en bild av lugn och varsamhet. Ja, budskapet i det här inlägget är ...