Visar inlägg med etikett telekom. Visa alla inlägg

Jag sålde mina Tele2 och ökade i Cibus


Idag presenterades en affär där Tele2s största ägare säljer hela sitt innehav i etapper till den franske telekominvesteraren Xavier Niel. Det är alltså Kinnevik som säljer hela sitt innehav till den här gubben och det sker till en premie mot senast betalt. Tele2 steg en hel del idag på den här nyheten.

Vad Xavier skall göra med Tele2 får framtiden utvisa. Jag stannar inte och ser på utan sålde hela mitt innehav idag på en kurs strax över 90 kronor. Det kan nog finnas kurspotential i Tele2 på sikt men det finns det i mycket annat och jag hade redan planer på att gå ur den här investeringen på sikt.

Pengarna satte jag direkt i arbete på annat håll. Jag köpte fler aktier i fastighetsbolaget Cibus istället. Jag hade siktet inställt på att öka efter rapporten men jag tycker det är ett bra läge här oavsett hur man ser på saken och oavsett hur det blir med utdelningen.

Som jag skrivit om tidigare så tror jag Cibus behåller utdelningen oförändrad. De hade täckning för det som de presterade i Q3-rapporten och det kommer vara än bättre prestanda nu med Q4-rappen. Framåtblickande har Cibus stigande hyror, kontroll på finansiella kostnader via räntesäkringar och sjunkande ränteläge på sikt om räntebanan spelar ut enligt prognos.

Skulle det komma en besvikelse i rapporten från Cibus finns det så klart nedsida men det är en rimlig värdering jag ökat på här varpå jag inte är värst orolig. Jag kan ta en liten smäll på kort sikt om det är så. Min tro är att Cibus blir en bra långsiktig investering. Cibus har backat en del hittills i år och medan jag inte fann det värt att "chansa" när den stod kring 125-130 kronor så har jag marginalen med mig nu när jag pyntat en bit över 113 kronor. Där anser jag att värderingen är så pass attraktiv att jag torde ha en begränsad nedsida på kort sikt. I Q3-rapporten hade Cibus en intjäningsförmåga om 0,93 euro. Aktiekursen om 113 kronor är 11 gånger intjäningsförmågan. Substansvärdet var i Q3 13 euro per aktie vilket med dagens valutakurs ger cirka 145 kronor. Cibus handlas till en substansrabatt om cirka 22 procent. Både substansvärde och intjäning lär stiga de närmsta åren.

Cibus släpper sin rapport 29 februari. Blir utdelningen oförändrad om 0,9 euro så är direktavkastningen cirka 8,8 procent. Utdelningen betalas månadsvis och den utdelning som betalas i mars är kvar från beslutet på förra årets bolagsstämma. Utdelning från och med april är det som skall beslutas om på bolagsstämman nu på våren.

Tele2 bokslutsrapport - Hopp om framtiden


Idag släppte Tele2 sin bokslutsrapport för 2023 och den var hygglig. Omsättning och EBITDAaL kom in strax över marknadens förväntningar. Utdelningen höjdes en aning vilket jag inte räknat med. En hygglig rapport men framförallt tycker jag den lyfter utsikterna och förväntningarna för framtiden. 

Tele2 guidar om medelhög ensiffrig tillväxt i EBITDAaL på medellång sikt medan det för 2024 är en guidning om 1-3 procent organisk tillväxt. De lanserar ett besparingsprogram om 600 miljoner kronor över 3 år. Skuldsättningsgraden är redan i den lägre delen av spannet i bolagets målsättning och det finns goda möjligheter för stigande utdelning de kommande åren.

Redovisad vinst per aktie är knepigt att kolla på i telekombolag. Det blir missvisande då där är mycket i bokföringen som inte påverkar de riktiga pengarna i kassakistan. Därför brukar telekombolagen prata kassaflöde eller det här "Fritt kassaflöde till eget kapital" som Tele2 använder. För 2023 presterade Tele2 ett fritt kassaflöde till eget kapital om 4720 miljoner kronor vilket motsvarar cirka 6,8 kronor per aktie. Det är riktiga pengar bolaget genererat och säger mer än den redovisade vinsten som landade på 5,4 kronor per aktie.

Utdelningen höjs till 6,9 kronor per aktie ifrån förra årets 6,8 kronor. Det är en utdelningstillväxt om cirka 1,5 procent vilket är futtigt men en höjning är en höjning. Jag lutade som sagt åt att utdelningen skulle bli oförändrad och jag hade inga stora förväntningar på stigande utdelning de närmsta åren. Nu fick jag en höjning redan i år och utsikterna för Tele2 har fått mig att hoppas och tro på höjning även de kommande åren.

Jag äger Tele2 men har funderat i termer av en exitplan i aktien på sikt. Dagens rapport ger mig ingen brådska att avyttra innehavet och kanske dröjer det flera år. Aktien fyller en funktion i min portfölj härifrån. Det är stadiga intäkter i bolaget och sannolikt en pålitlig utdelning. Aktiekursen är inte utmanande och totalt sett tycker jag Tele2 är ett rimligt defensivt case på nuvarande kurs kring 86 kronor.

Bytt lite defensivt Axfood mot Tele2


Jag har under en längre tid minskat i Axfood som är väldigt högt värderat och idag sålde jag ytterligare en liten stek. Istället köpte jag fler Tele2 som har liknande karaktär utav en defensiv placering. Kursmässigt handlas Tele2 kring 114 kronor vilket jag tycker är en helt okej nivå att köpa på.

För cirka 1 månad sedan lämnade Tele2 rapport och det såg helt okej ut. Nu i höst betalas den andra delen av ordinarie utdelning och nästa år väntas den höjas. Det är en väldigt stadig verksamhet och det skulle förvåna om utdelningen sänks.

Ordinarie utdelning är i år 6,75 kronor vilket på kursen 114 kronor ger en direktavkastning om cirka 5,9 procent.

Det är inget tillväxtcase det här utan ett tvättäkta moget bolag av typen högavkastare.

I år betalade Tele2 även en fet extrautdelning och analytiker väntar sig en sådan även nästa år ändock inte lika stor. Analytikerestimaten är nu uppdaterade efter Q2-rapporten och förväntningarna är totalt 10 kronor utdelning varav 7 kronor ordinarie under 2023. Jag tar inte extrautdelning förgivet utan ser det som en ren bonus och gläds även om utdelningen totalt "bara" blir 7 kronor.

Tele2 utdelningsestimat för 2023


Telekombolaget Tele2 är ett tvättäkta utdelningscase med en historik av både rejäl ordinarie utdelning samt extrautdelningar. Utdelningspolicyn är förenklat att de pyntar en stor del av kassaflödet i utdelning och slantar som blir över utöver det pyntas i extrautdelning givet att de håller sig inom den skuldsättningsnivå de har som mål.

Tele2 har en stadig verksamhet och genererar bra med cash. För nästa år är analytikers snittestimat en ordinarie utdelning om 7 kronor samt en extrautdelning om 2,25 kronor. Totalt 9,25 kronor alltså. 

Nu under 2022 är Tele2s utdelning 6,75 kronor och en megafet extrautdelning om 13 kronor. Extrautdelningen är redan betald likaså halva ordinarie utdelning men den andra delen om 3,35 kronor betalas i oktober. Total utdelning 2022 blir 19,75 kronor.

Dessa estimat finns på Tele2s hemsida. En hel del bolag har den där infon på sin sajt men långt ifrån alla. Nedan är länken direkt till estimaten hos Tele2:

https://www.tele2.com/sv/investerare/aktien/konsensusestimat#subnav

Bytt lite Fastpartner D mot Telia


Idag handlades Fastpartner D runt 84 kronor och där passade jag på att sälja en liten del av mitt innehav. Det är väldigt bra betalt relativt förväntningar kring räntan och övriga D-aktier/preffar. På 84 kronor är direktavkastningen strax under 6 procent och kurspotentialen närapå obefintlig.

Istället klippte jag in fler Telia kring 5,4 procent direktavkastning. Där har jag potential till stigande utdelning de närmsta åren och en extra kapitalöverföring kring tredje kvartalet i år när försäljning av en verksamhet slutförs. Läs mitt inlägg om affären där de säljer 49 procent av de svenska masterna till Brookfield och Alecta.

Det är ingen fet utdelningstillväxt att vänta från Telia men en aning högre per år de närmsta åren. I år höjde de till 2,05 kronor från 2 kronor året innan och nästa år är analytikers snittestimat 2,1 kronor per aktie. Telia har kommunicerat att 2 kronor häromåret skall ses som en sorts golv för utdelningen och att ambitionen är att höja den i maklig takt årligen. Kurspotential finns där i Telia men det blir vad det blir. Det är främst utdelningen man köper den här för och jag ser den som en alternativ investering till preffar som också har ringa kurspotential.

På några års sikt kan det tänkas bli så att preffar kommer ned i pris en aning och jag har minskat min exponering där och istället viktat upp storbank och telekom där jag får en rejäl utdelning men också en kurspotential. En gång i tiden gjorde jag omvända bytet, minskade i bank mm och köpte mer preffar. Då stod preffar lägre i kurs och utgjorde ett bra case med kurspotential och god utdelning. 

Telia pyntar sin utdelning i två delar där 1 krona har X-datum torsdag 7 april och andra delen om 1,05 kronor pyntas i början av november.

Avslutningsvis klistrar jag in Telias utdelningspolicy nedan:

"Telia Company ämnar följa en progressiv utdelningspolicy, med ett golv om 2,00 kronor per aktie med en ambition om en låg till medelhög ensiffrig procentuell tillväxt."

Mina sista Akelius D konverterade till Tele2


Jag är en försiktig investerare och har gott om defensiva placeringar i portföljen. Akelius D var en sådan med fast hög utdelning, superstark finansiell ställning och fina tillgångar i hyreslägenheter. Under en tid har jag skalat ut mig ur Akelius D då jag fått mycket bra betalt för den aktien nu och idag sålde jag de sista.

Samtidigt som Akelius D står väldigt högt i kurs har Tele2 pressats ned en aning. Det är inget direkt fyndpris men det är ett rimligt pris i ett bolag med en defensiv och stadig verksamhet. De erbjuder telekomtjänster i Sverige och några länder i vår närhet. Tjänster som kunderna inte kommer säga upp oavsett vad som händer. Månad ut och in betalar vi kunder våra räkningar för bredband och telefoni.

Tele2 är en defensiv placering och det är en viktig del i att den attraherar mig. Söker man maximal kursuppgång gör man nog bäst i att skippa det här bolaget och spana någon annanstans. Jag äger Tele2 för jag vet att de har ett starkt kassaflöde i ur och skur.

Beträffande Akelius D så kommer storägaren sluta köpa aktier kring 25 mars då det är 30 dagar kvar till bolagets nästa rapport. Enligt gällande regler får de inte köpa då. Ett enormt köptryck försvinner då från aktien och vid förra rapporten ledde det till att aktien backade åter till drygt 1,6 euro. Hur det blir denna gången får vi se och kring 1,6 euro kanske jag köper igen. Jag säljer inte mina Tele2 för att skifta tillbaka till Akelius D utan det får jag lösa på annat sätt.

Tele2 pyntar årets första utdelning i maj och den andra i oktober. Totalt är utdelningen i år 6,75 kronor men en extrautdelning kring 15 spänn kommer meddelas i sommar någon gång. Att extrautdelning skall ske har bolaget sagt medan de bara hintat på ett ungefär storleken. Det ger sig med tiden. Jag övervägde att använda den där extrautdelningen till att köpa fler Tele2 men nu har jag redan klippt in ett gäng så vi får väl se hur det blir. Det är flera månader kvar till dess så det kan ju ändra sig hur jag resonerar kring det. Tele2 väger fortsatt lite mindre än Telia i min portfölj och jag gillar tanken på att vikta dem lika.

Tele2 är en rekordelig utdelningsaktie. Alltid hög direktavkastning och titt som tätt har de pyntat extrautdelningar. Inklusive alla utdelningar är totalavkastningen god de senaste 5 åren, bättre än Stockholmsbörsen. Nu är det ju en konstig period dock de senaste 5 åren och jag förväntar mig inte att Tele2 skall slå börsen i långa loppet.

Just nu kostar Tele2 runt 124 kronor och direktavkastningen är 5,4 procent.

Ökat i Tele2 och Telia


Idag har jag ökat i Tele2 och Telia. Två riktiga tråkbolag med förmodad lägre potential än breda börsindex i långa loppet. De har dock en lägre risk för permanent förlust och de pyntar rejäl utdelning. En komponent man kan använda sig av i portföljen beroende på strategi osv. De här två telekomjättarna har ett "bergsäkert" kassaflöde. I ur och skur kommer kunderna fortsätta pynta sin mobil och bredbandsräkning. Det har blivit en så pass viktig tjänst att vi närapå kastar in handduken innan vi säger ifrån oss våran tillgång till internet och kommunikation.

I min portfölj ser jag dem som alternativ till preferensaktier och det är med dem de tävlar om potential och utrymme i portföljen. Just nu får jag väldigt bra betalt för att sälja Akelius D och samtidigt har både Telia och Tele2 pressats ned i kurs och ger faktiskt tillsammans en genomsnittlig direktavkastning snäppet högre än Akelius D. Utöver utdelningen finns det då en viss kurspotential på sikt i Tele2 och Telia medan den är mycket begränsad i Akelius D som redan handlas på skyhöga nivåer och inte har någon potential i stigande vinster osv eftersom det är en D-aktie med fast utdelning.

Jag sålde alltså fler Akelius D idag och gjorde omviktning enligt ovan. Nu är mitt innehav nere under 4 procent vikt i min portfölj och jag har sålt ungefär halva innehavet. Till kurser runt 1,8 euro är resten till salu i omgångar. Just nu är eurokursen upptryckt och det blir i kronor räknat extra bra betalt när jag säljer mina Akelius D.

En liten sidnotis så där är att den nya finanschefen i Tele2 klippte in 5000 stycken aktier igår för 125 kronor stycket. 

Tele2 pyntar i år en ordinarie utdelning om 6,75 kronor fördelat på två tillfällen. De kommer också meddela en fet extrautdelning någon gång i sommar. De har pyntat extrautdelning i flera år i samband med att de avyttrat tillgångar. De har lyft fram fina värden på den vägen. Framledes lär det bli färre extrautdelningar så ta inte sådana förgivet. När de pyntar den feta utdelningen i sommar kommer aktiekursen backa med motsvarande belopp och jag klurar på att eventuellt använda slantarna jag får till att köpa fler Tele2 då. Fler Tele2 som kommer mynna ut i än mer utdelning nästa år. Sett till ordinarie utdelning alltså. Runt 15 spänn per aktie väntas extrautdelningen bli.

Tele2 bokslutsrapport - utdelning?


Telekombolaget Tele2 har idag avkunnat bokslutsrapport för 2021 och det är fin prestanda de uppvisar. Tjänsteintäkter från slutkund stiger, nettoomsättning stiger. Ett udda nyckeltal som Tele2 använder sig utav är Fritt kassaflöde till eget kapital och det blev 5760 miljoner mot 4799 miljoner kronor året innan. Det här nyckeltalet handlar om riktiga pengar som bolaget genererat in i kassakistan.

Utdelningspolicyn är baserad på det där nyckeltalet. Det är ju riktiga pengar som delas ut och rimligt är att se till detta nyckeltal då framför något annat som rymmer "pappersvinster". I många bolag ryms det i den redovisade vinsten saker som inte genererat pengar i kassan utan är mer utav en redovisningsteknisk grej. Tex uppvärdering av tillgångar. Det redovisas som en vinst trots att det inte genererat några riktiga pengar.

Ordinarie utdelning föreslås bli 6,75 kronor vilket är en höjning om 12,5 procent mot föregående år.

Förra året pyntade Tele2 en extrautdelning och det väntas de göra även i år. Ja de har redan aviserat den avsikten sedan tidigare. Det är försäljning av verksamhet utomlands där man avser dela ut hela likviden man får in. Den här extra utdelningen kommer bli större än föregående år och Tele2 meddelar den när de fått in pengarna på kontot under året.

Dessa extrautdelningar är inget att ta förgivet men Tele2 har en utdelningspolicy som mynnar ut i sådana här utdelningar då och då. Utdelningspolicyn innehåller mer finansspråk än många andra bolag men förenklat har de en skuldsättningsnivå de vill hålla sig inom och sedan pynta extrautdelning av kvarvarande fritt kassaflöde till eget kapital och engångsintäkter som försäljning av tillgångar.

Guidning för 2022 lyder: Låg ensiffrig tillväxt för tjänsteintäkter från slutkund och medelhög ensiffrig tillväxt för underliggande EBITDAaL jämfört med 2021.

Nä det är ingen rakettillväxt vi snackar om. Det här är en mogen verksamhet och tickar på i maklig takt. Intäkterna är mycket pålitliga dock och det är något man behöver värdesätta som investerare i Tele2. Det är inte nästa raket men det är heller inte nästa slamkrypare. På kort sikt kan aktiekursen fladdra upp och ned men verksamheten i bolaget är som en ångvält och bara dönar på framåt. Kasta in lite sämre tider framför den där ångvälten och den mosar på som ingenting har hänt.

Telia säljer ännu fler master - i Sverige


Tidigare har Telia sålt hälften av ägandet i mastverksamheten i Finland och Norge till Brookfield och Alecta. Igår kväll skickade de ut ett pressmeddelande om att de utökar partnerskapet och gör en liknande affär med den svenska verksamheten.

I en ny affär meddelar Telia nu alltså att de avser sälja 49 procent av mastverksamheten i Sverige till Brookfield och Alecta. På skuld och kassafri basis betingar transaktionen ett värde om drygt 11 miljarder kronor för hela verksamheten. Affären kommer generera 5,5 miljarder kronor kontant till Telia.

I samband med affären meddelar Telia att de avser skifta ut den här likviden till aktieägarna. Affären väntas vara slutförd tredje kvartalet 2022 och inför det kommer Telia meddela hur och när en sådan här utskiftning kommer ske. Det kan alltså bli i form av kontanter eller återköp av aktier. Vi får se hur det blir.

5,5 miljarder som de får in på den här affären motsvarar cirka 1,35 kronor per aktie.

Tele2 höjer prognosen för helåret


Idag släppte Tele2 sin halvårsrapport för 2021 och den var ganska bra. Över lag var det starkare siffror än förra året men framförallt justerade de upp sin prognos för helåret. Tjänsteintäkter från slutkund justerade de upp en aning för helåret medan de gjorde en rejäl justering för underliggande EBITDAaL där prognosen tidigare var 2-4 procent tillväxt men nu istället lyder medelhög ensiffrig tillväxt.

För det andra kvartalet var tjänsteintäkter från slutkund 4,8 miljarder kronor (2 procent upp mot 2020).

Nettoomsättningen var upp 1 procent och landade på 6,6 miljarder kronor.

Underliggande EBITDAaL om 2,4 miljarder kronor ökade med 8% organiskt jämfört med Q2 2020 drivet av stark utveckling i Baltikum, kostnadsbesparingar, lägre kommersiella kostnader och lägre negativ effekt från pandemin. 

Fritt kassaflöde till eget kapital blev 1,3 miljarder kronor mot 0,9 miljarder året innan. Det här nyckeltalet handlar om pengar bolaget genererar och som kan delas ut till oss ägare. De senaste 12 månaderna har de genererat 4,7 miljarder kronor eller 6,8 kronor per aktie.

I VD-ordet pratar Kjell Johnsen om sammanslagningen av Tele2 och Comhem. Att den redan visar god prestanda och att han framåt ser stor potential i korsförsäljning mellan de tidigare 2 bolagens kunder. Litauen, Estland och Lettland lyfts också fram som en viktig drivare för tillväxt. De presterar bra och har god potential framåt.

Inklusive bonusutdelning pyntar Tele2 i år 9 spänn i utdelning och de har som sagt genererat 6,8 kronor per aktie de senaste 12 månaderna. Hur går det ihop då? Ja dels har Tele2 en stark finansiell ställning men framförallt är de mästare på engångsintäkter, de säljer delar av verksamheten. Det frigör pengar att dela ut utöver de där 6,8 kronorna underliggande EBITDAaL som är det utdelningen baseras på.

Jag äger Tele2 och gläds åt den goda rapporten. Den höjda prognosen för helåret samt den positiva syn på verksamheten och framtiden från VD.

Rapporten har tagits emot väl av marknaden som handlat upp aktien cirka 5 procent till 128 spänn i skrivande stund.

Tele2 backar


En eller ett par analytiker har kommit ut med en sänkning av rekommendation/riktkurs för Tele2 och aktien backar en hel del idag. Tele2 har också gått ut med ett pressmeddelande om att ett par toppchefer lämnar bolaget men det ser jag inget värst negativt i. Bolaget har slagits ihop med Com Hem och har i dagarna blivit till ett gemensamt varumärke dessutom; Tele2. Det medför såklart en viss övertalighet och ett naturligt tillfälle för vissa att söka sig vidare i karriären.

Den långsiktiga potentialen i Tele2 är den samma idag som förra veckan och jag tackar för nedgången. På 109 spänn tog jag in ytterligare ett gäng Tele2.

Jag gillar verksamheten för sin stabilitet. Det kvittar vad som händer i omvärlden, inflation, räntor, Fotbolls-VM och allt vad det är, vi kunder pyntar vår telekomräkning i ur och skur. För Tele2 innebär det ett mycket pålitligt kassaflöde. Det ger styrka och stabilitet i verksamheten. På börsen kan aktien gå lite hejkon bäjkon på kort sikt men verksamheten är det inga oklarheter kring: Den tickar in cash.

Ingen fet tillväxt och stadigt kassaflöde är inte den bästa potentialen men det är heller inte största risken. Det är ett defensivt case där man som investerare värdesätter den lägre risken. Ja jag vet att jag skrivit det flera gånger på sistone men det tål att upprepas. Om inte annat så för att det dyker upp kommentarer som "det är bättre att investera i bolag X för där lär det bli bättre totalavkastning". Tele2 är ett medvetet val om lägre potential. Det kommer med den lägre risken.

Ordinarie utdelning blev i år 6 kronor och analytikers förväntningar är en stadigt stigande utdelning de kommande åren plus återkommande extrautdelningar. Det blir ju en extrautdelning även i år om 3 kronor som de siktar på att betala ut i juli. På 109 kronor ger ordinarie utdelning om 6 kronor en direktavkastning på 5,5 procent och inräknat extrautdelningen om 3 kronor är den 8,2 procent. Ordinarie utdelning är uppdelad på två tillfällen om 3 kronor vardera där den ena delen precis är utbetald. Kvar i år återstår alltså höstens 3 kronor och sommarens extrautdelning om 3 kronor.

Köpt mer telekom


I dagarna har jag köpt fler aktier i både Tele2 och Telia. De handlas utan rätt till vårens utdelning och de har bägge presenterat sina Q1-rapporter. Rapporterna var helt okej där Tele2 även meddelade en extrautdelning som kommer i sommar. Telias rapport var strax över analytikernas förväntningar men det här är ju ena riktiga tråkbolag så det är ingen action att tala om. 

Nu så här efter rapporter och utdelningar har aktierna backat en del och jag passade på att öka. Tele2 köpte jag i fredags kring 116 kronor och Telia köpte jag nu på morgonen strax under 35 kronor.

Det här är två defensiva placeringar vilket kortfattat kan betyda att de har en lägre risk än snittet men samtidigt är då potentialen lägre. Varken Telia eller Tele2 kommer bjuda på en fet kursresa som tex bettingbolagen har gjort på sistone. De kommer heller inte bli helt kaputt som vissa andra bolag kan råka ut för. Bägge två genererar ett mycket pålitligt kassaflöde som räcker gott till att bibehålla en stark finansiell ställning och att pynta utdelning. Kunderna pyntar sina räkningar månad ut och in i ur och skur. Mobilen och internet är livsnödvändigt nu för tiden.

De här två är nog inget för "framtidsportföljen". Så som barnspar eller långsiktigt pensionspar. Den som vill hålla nere risk och få feta utdelningar kan ta sig en titt på Telia och Tele2. 

Ett annat tråkbolag är Axfood som rapporterade Q1 förra veckan. De växte trots en kalendereffekt på några procentenheter i motvind samt att de nu mötte bunkringskvartalet 2020. En bra prestanda men gäääsp och moving on. Tråkigt som det skall vara =)

Några investmentbolag har rapporterat och torsdag 29 april kommer även Latour med sin. Generellt sett är rapporter från investmentbolagen inte värst intressanta. Innehaven och substansvärdet är redan känt och därmed också utvecklingen. Latour skiljer sig lite här med sin stora helägda industridel. Därför finner jag Latours rapporter desto mer intressanta.

Jag äger ytterligare ett telekombolag i form av amerikanska AT&T. Deras rapport kom in starkare än väntat och aktien tog ett litet skutt uppåt. De genererar tillräckligt med cash för att pynta en fet utdelning men de har också hög belåning i spåren av de senaste årens förvärv. De fokuserar på att beta ned belåningen och avyttrar även vissa tillgångar för detta ändamål. Någon utdelningstillväxt att hoppa högt över lär det inte bli på några år. Direktavkastningen är nu på 6,6 procent.

Jag snittar upp mig i Tele2


Sedan jag tog in Tele2 har den stigit en aning men jag tycker fortsatt att den är attraktiv och har köpt fler vid några tillfällen. Idag backade den lite och jag passade på att klippa in några. Det blev till en kurs strax över 113 kronor och det tar mitt snitt en bit över 108 kronor.

Tele2 har ett starkt kassaflöde och har goda möjligheter att pynta extrautdelning över tid. Om det blir någon i år spanar de på och meddelar i sådana fall senare under året. Nu har de meddelat ordinarie utdelning om 6 kronor fördelat på två tillfällen om 3 kronor vardera.

Om man ser till Tele2 som bolag och kopplar bort börsen så är det en stadig verksamhet. Folk pyntar sin bredband och mobilräkning i ur och skur. Detta ger ett pålitligt kassaflöde och man kallar ofta den här typen av bolag för en defensiv verksamhet. Omsättning och vinst kommer inte explodera uppåt utan snarare tråksakta tuffa på i maklig takt. Den som letar efter största möjliga potential hittar det inte i Tele2. Näe här hittar man på sin höjd en rimlig totalavkastning över tid. Jag är nöjd med det, en rimlig avkastning. Den konjunkturokänsliga verksamheten är värt mycket för mig. Om hela havet stormar kommer Tele2 ändå göra vinster och ha möjlighet att pynta utdelning.

Läs mitt inlägg om Tele2s bokslutsrapport för 2020.

Tele2 höjer utdelningen


Tele2 presenterade idag sin bokslutsrapport och förslag till utdelning. Fördelat på två tillfällen; maj och oktober, föreslår de en utdelning om totalt 6 kronor. Mot föregående års ordinarie utdelning om 5,5 kronor innebär detta en utdelningstillväxt på 9 procent.

Under 2020 har Tele2 presterat rimligt. Intäkterna har drabbats negativt av pandemin och de räknar med liknande effekt under 2021. Verksamheten är i snudd på livsnödvändig. Vi använder mobilen och webben nästan oavsett vad som händer runt i kring oss och det ger ett pålitligt kassaflöde till ett bolag som Tele2. Prognosen för kommande år är långsamt stigande intäkter. Det är ingen raket vi talar om men en mäktig kassaflödesmaskin är det.

I VD ordet hintar Kjell Johnsen om att CAPEX kan slå lite olika mellan åren framöver men att totalen kommer landa på guidningen. Blir den lite högre ett år kommer den bli lägre ett annat. Det är takten på 5G-investeringar som avgör det. Som det ser ut nu kommer utrullningen ske snabbare än man tidigare trott.

För telekombolag är redovisad vinst lite knepig att titta på då den ofta innehåller mycket som inte påverkar de riktiga pengarna bolaget genererar. Därför pratar Tele2 själva om Fritt kassaflöde till eget kapital. Det är ett mått på riktiga pengar och är mer relevant än redovisad vinst. För 2020 landade det på 4879 miljoner kronor och utslaget på cirka 690 miljoner aktier ger det ungefär 7 spänn per aktie. Utdelningspolicyn är att pynta minst 80 procent av fritt kassaflöde till eget kapital i ordinarie utdelning. Den föreslagna utdelningen om 6 kronor innebär en utdelningsandel om cirka 86 procent.

Ett löpande besparingsprogram kommer ge 250 miljoner ytterligare under 2021 mot året innan. För en stadig och långsamt växande verksamhet är det extra viktigt att hålla kontroll på kostnaderna och besparingsprogram är en återkommande grej för de flesta bolagen i branschen.

Länk till Tele2 hos Avanza (affiliatelänk).

Info om affiliatelänkar.

Nu äger jag Tele2 igen


Ett nygammalt innehav togs in i min portfölj idag i form av Tele2. Jag gillar verksamheten i mobil/bredbandsoperatörer som är konjunkturokänslig och ger ett mycket pålitligt kassaflöde. Vi är beroende av våra mobiler och internetuppkopplingar och pyntar den där räkningen månad in och ut oavsett vad nästan. Jag har en hyggligt stor stek i Telia sedan tidigare samt en liten i amerikanska AT&T som nu får sällskap av Tele2.

Värderingsmässigt ser Tele2 okej ut med p/e kring 17-18 och starkt prognosticerat kassaflöde. I senaste rapporten hade de ett fritt kassaflöde till eget kapital om 5,3 miljarder kronor på rullande 12 månader. Detta nyckeltal har de kopplat sin utdelningspolicy till och den säger att minst 80 procent av detta skall delas ut. Det finns runt 690 miljoner aktier i bolaget och antaget att man delar ut just 80 procent blir det en utdelning om cirka 6 kronor per aktie. Exakt vad kassaflödet blir för helåret och hur stor del man väljer att dela ut återstår att se. De kan komma betala mer än 80 procent som ordinarie utdelning och eller i kombination med en bonusutdelning.

Tele2 är ingen raket utan en mer försiktig investering. Börsen kan gå knackigt på kort sikt men operativt skall det mycket till innan Tele2 har det kämpigt. Pengarna tickar in i ur och skur. Det är en viktig karaktär i den här placeringen för min del.

För att få loss pengar till den här investeringen har jag skalat av lite från annat i portföljen. Jag tog hem lite vinst i Hufvudstaden och Industrivärden. Endast små justeringar dock men det räckte till en bra start i Tele2 som nu väger strax under 1 procent i portföljen.

Om utdelningen blir just 6 spänn är direktavkastningen 5,1 procent på nuvarande kurs om 107,45 kronor.

Länk till Tele2 hos Avanza (affiliatelänk).

Info om affiliatelänkar.

Extra utdelning i Telia


Nu på morgonen meddelade Telia att de säljer sin verksamhet Telia Carrier för cirka 9,5 miljarder kronor. Försäljningen sker till höga multiplar och kommer generera en realisationsvinst om 7 miljarder kronor. I mina ögon ser det här ut som en dunderdeal för Telias ägare. De lyfter fram stort värde i den här affären.

I samband med att de presenterade försäljningen av Telia Carrier meddelade bolaget också att de avser kalla till extra bolagsstämma för att besluta om ytterligare en utdelning om 0,65 kronor. Tillsammans med den redan beslutade utdelningen om 1,8 kronor tar det totalen till 2,45 kronor. Det är samma belopp som Telia ursprungligen förslog i våras. På nuvarande kurs om 37 spänn ger det en direktavkastning om 6,6 procent.

Länk till Telia hos Avanza (affiliatelänk).

Info om affiliatelänkar.

Telia i förhandling om att sälja innehav i Turkcell


Telia Company är just nu upp över 5 procent på börsen efter att Bloomberg rapporterat att de är i förhandlingar om att sälja innehav i Turkcell.

Vilken attans pangstart för nya VDn Allison Kirkby det vore och vad gött för Telias luttrade ägare att få smaka färsk frukt. Det har varit riktigt uselt att äga Telia men kanske kan det lyfta nu. Det är en bra verksamhet i grund och botten. De behöver rensa upp en gång för alla och uppnå önskvärd fokus och effektivitet.

Just nu har inte Telia bekräftat något men det torde inte dröja länge innan de gör det om det finns något att bekräfta.

**Uppdatering: Nu är aktien handelsstoppad. Jag är en aning förvånad att det dröjde så länge som det gjorde. När det råder osäkerhet om alla investerare har samma information skall börsen handelsstoppa en aktie.

Telia i coronakrisen


Igår lyssnade jag på senaste avsnittet Börspodden där de bland annat pratade om Telia och hur den aktien gått i coronakrisen. Det tyckte jag var kul då jag gjort samma observation/har samma åsikt. Telia som är en investering av tydlig defensiv karaktär har gjort jobbet hittills i coronakrisen.

Ovan är en graf över kursutvecklingen i år och ja Telia har backat men den står sig betydligt bättre än index. Aktien har backat mindre än index och dessutom har de pyntat en rejäl utdelning vilket ytterst få andra bolag gjort. Telias totalavkastning är kring 5 procentenheter bättre än index.

Att aktien har backat men mindre än index kan man ju tycka både bu och bä om. Precis som att man kan ha användning för en sådan investering eller inte. Det finns många olika typer av investerare med olika strategier precis som det finns bolag med olika karaktär. Man skulle tex kunna ha användning för Telia som en defensiv investering i en strategi där man bla ser till att bevara värde. En del av en helhet. Man bör se investeringar som byggklossar. Var för sig är de kanske inte något men tillsammans kan de utgöra en bra portfölj.

Telias verksamhet är konjunkturokänslig. Vi fortsätter använda bredband och mobiltelefoner oavsett vad för kris och dylikt världen bjuder. Förvärvet av TV4/C-More har fått en tråkig start nu i coronakrisen men vem visste på förhand om att den skulle komma? Annonsmarknaden har klappat ihop och diverse sportevenemang är inställda. Intäkterna för Telias affärsområde "medier" är dåliga nu men det där kommer åter på sikt och vem bättre att äga en sådan verksamhet än Telia som har starka finanser och den här businessen utgör bara en liten del. Näe det där är verkligen inget att orda om nu. Jag gillar förvärvet och tror på det i långa loppet. Den som visste om att det skulle komma en coronakris kan kasta första stenen.

Sedan börsnotering har Telia varit en riktigt usel investering. Man kan bryta ned det i en rad olika tidsperioder utan att komma fram till att Telia varit en riktigt bra investering. Den kommer nog aldrig vara en raket men man måste se till nuet och ta bolaget för vad det är. Det är en tråkig sego men de genererar ett stadigt kassaflöde och ger inte vika för någon kris eller två. Just nu handlas aktien runt 35 kronor vilket är kring p/e 16 antaget en vinst om drygt 2 kronor i år.

Utdelningen sänktes till 1,8 kronor fördelat på två tillfällen om 0,9 kronor vardera. Den första delen har de redan pyntat nu i april och den andra får man i oktober. Även om de sänkte utdelningen en aning tycker jag att investeringen har levererat på sin defensiva karaktär. De flesta andra bolagen har dragit in utdelningen. Förvisso kan vissa eventuellt pynta till hösten men med Telia är det inga oklarheter. De pyntade en ganska schysst utdelning och den andra delen i höst är beslutad och klar (inga ifs and buts där alltså).

Jag äger Telia sedan tidigare och även om jag är back på investeringen sett till aktiekursen är jag hyggligt nöjd med den. Aktiekursen kan repa sig ytterligare i närtid och på några års sikt har vi nog högre vinst och utdelning som kan motivera en lite högre kurs än nuvarande kring 35 kronor.

Länk till Telia hos Avanza (affiliatelänk).

Info om affiliatelänkar.

Telia förvärvar mobiloperatören Fello

Telia Company meddelade idag att de förvärvar mobiloperatören Fello AB med cirka 45.000 abonnenter. De tar över verksamheten idag och avser driva vidare varumärket Fello tillsvidare. Fello är en sorts lågprisaktör med ett lättbegripligt och okomplicerat erbjudande. Inte olikt Halebop som är ett utav Telias varumärken.

Så här skriver Telia om förvärvet:

"– Vi är mycket nöjda med affären. Fello AB är ett innovativt företag med ett starkt varumärke som har vuxit snabbt och dubblerat sin kundbas sedan 2018. Vi ser ett fortsatt intresse för avskalade tjänster och Fello AB kommer att komplettera vår befintliga verksamhet inom nya områden på ett positivt sätt. Nu ser vi fram emot att välkomna alla medarbetarna till oss på Telia, säger Andreas Ekström, Kommersiell chef för Telia Sverige.

Fello AB kommer att fortsatta verka under eget varumärke även och inga kunder påverkas fortsättningsvis av förändringen.

Affären kräver inget godkännande av konkurrensverket."

Ingen köpeskilling nämns men det är sannolikt växelpengar i sammanhanget. Oavsett tycker jag det är trevligt att Telia i ett nafs får 45.000 fler abonnenter. Fello använder Telias nät sedan tidigare men nu kapar man ett led i intäktsdelning och får behålla hela intäkten själv. Fello AB har gått med förlust sedan starten 2013 och den här affären är sannolikt ett smidigt sätt för dem att lägga ned/ta sig ur verksamheten. Telia däremot har alla förutsättningar att driva den här verksamheten med lönsamhet. För dem är det bara ytterligare 45.000 fler kunder. All annan administration osv som behövs har de redan. Att Fello gått med förlust har åtminstone delvis att göra med att de delat intäkten med Telia och att de dessutom haft kostnader för administration/kundtjänst osv. Sådana kostnader har Telia också men de slås ut på långt fler abonnenter.

Jag äger Telia och tycker det är ett rimligt innehav i en defensiv utdelningsportfölj. Jag är mycket nöjd med det återköpsprogram de kickade igång förra året och som löper i år samt nästa år också. Aktier för 5 miljarder kronor återköps årligen. För 2019 har Telia guidat om ett betydligt starkare kassaflöde vilket i sin tur borgar för höjd utdelning.

Länk till Telia hos Avanza (affiliatelänk).

Info om affiliatelänkar.

Investmentbolaget Kinnevik ett bet på telekom


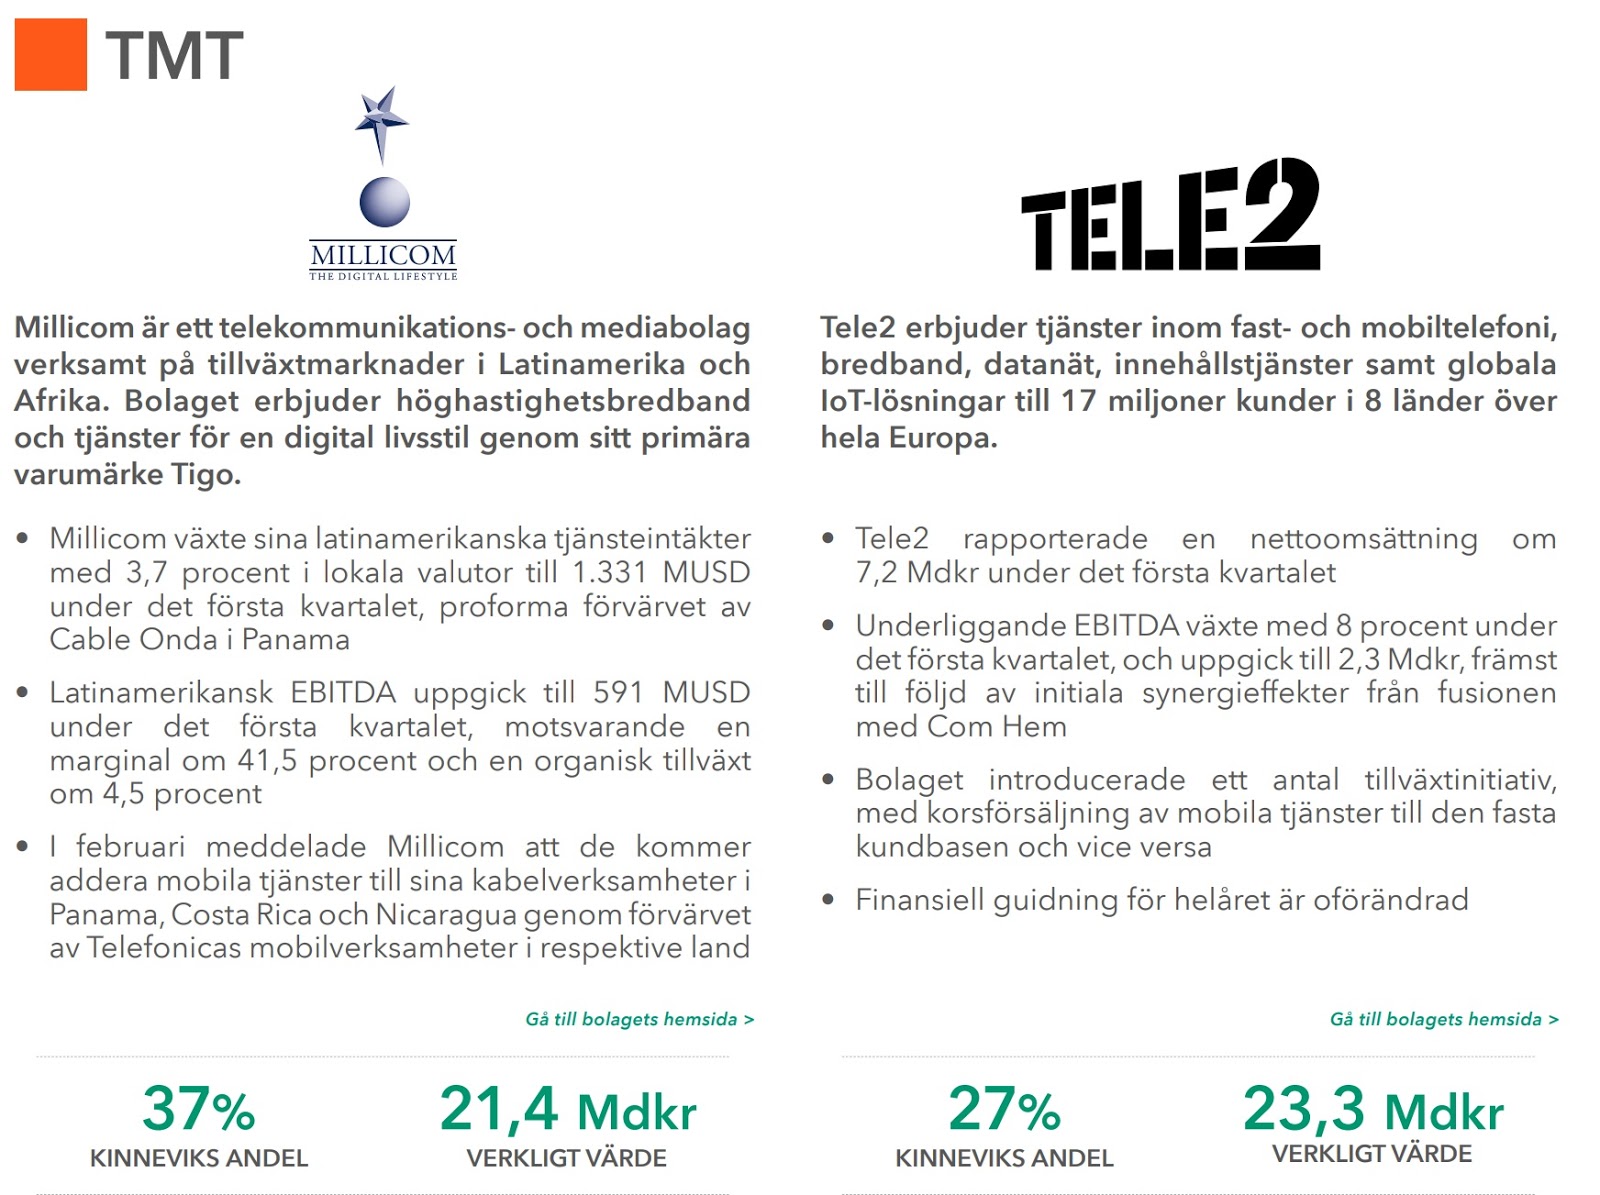
Kinnevik är ett stort investmentbolag med många olika bolag i portföljen men några få innehav väger väldigt tungt. De har en stor stek i klädhandlaren Zalando och de har en jättestek i telekom. Faktum är att om man överväger en investering i telekomsektorn så som Telia eller Tele2 så kan Kinnevik vara något att överväga. Mer än hälften av Kinnevik består av Tele2 och Millicom.
Utöver dessa äger Kinnevik en lång rad bolag men i det stora hela är det en fis i havet där och en prutt i rymden här. Det är jordnötter alla de där andra bolagen medan Zalando och de här två telekombolagen står för nästan hela Kinneviks portfölj.

Bra eller dåligt är upp till var och en att avgöra men någon bra diversifiering bjuder inte Kinnevik på. Det är ett bet på telekom och man får en stor stek Zalando på toppen av det.

Jag äger inte Kinnevik och har aldrig gjort det. Deras skicklighet att investera och bygga en bra portfölj har aldrig imponerat på mig. Nu tror jag på telekombolagen och kan tycka att Kinnevik kan vara ett intressant case i den aspekten.

Utdelningen är delad i tu varav 4,25 kronor har X-datum idag 8/5 och resterande 4 kronor delas ut i november. Kinnevik handlas alltså idag utan rätt till de där 4,25 kronorna. Totalt är utdelningen 8,25 kronor vilket ger en direktavkastning kring 3 procent.

Länk till Kinnevik hos Avanza (affiliatelänk).

Info om affiliatelänkar.

Infrastructure Capital S&P 500 Option Income UCITS ETF - ASWS

  InfraCap har i dagarna lanserat en ny ETF här i EU. Den har inriktning mot S&P500 och de använder optioner för att generera en hög mån...