Visar inlägg med etikett försäljning. Visa alla inlägg

Corem säljer två fastigheter för 90 MSEK


Fastighetsbolaget Corem Property Group som nyligen tog in 1 miljard kronor via obligationer har idag skickat ut ett pressmeddelande om försäljning av två fastigheter. Det är bara en i raden av många försäljningar det senaste året som en följd av det högre ränteläget. 

Idag meddelar Corem försäljning av två fastigheter i Mölndal för 90 miljoner kronor. Köpare är KAB Fastigheter och det är primärt kontors och lagerytor i fastigheterna.

Corem har vidtagit en rad åtgärder för att kunna lösa in obligationer och medan allt inte är klappat och klart ännu ser det betydligt ljusare ut nu än det gjorde i somras. Sedan dess har Corem fått in miljardbelopp via försäljningar och den nyligen aviserade emissionen av obligationer. Hela grejen kretsar kring att man historiskt brukar rulla vidare finansiering genom att lösa utestående obligationer med nya. Under en period har det varit mycket ofördelaktigt att ge ut obligationer varpå melodin snarare varit att sälja fastigheter och lösa in obligationer och helt sonika bli av med dem.

Med Corems emission för någon vecka sedan samt emissioner av andra fastighetsbolag ser det inte ut att vara stängt på obligationsmarknaden längre. Prissättningen/räntorna har kommit ned och obligationer är så smått i rullning igen för fastighetsbolagen. 

Jag äger Corem Property preferensaktie och följer med nöje varje sådan här transaktion som stärker bolagets finansiella ställning och verkar för att optimera dess finansiering av verksamheten. En preferensaktie som den jag äger i Corem pyntar en fast utdelning men det beslutas om den årsvis på ordinarie bolagsstämma. Innan Corems alla fastighetsförsäljningar och obligationsemission var marknaden orolig för inställd utdelning på bolagets aktier. Nu är den oron betydligt mindre för dess preferensaktier. Jag köpte in mig tidigt i vintras när det börjat se ljusare ut men aktiekursen var fortfarande ganska deppig. Sedan dess är jag rejält på plus men nu hänger det på att bolaget föreslår full utdelning på preferensaktien inför bolagsstämman. Utdelningsförslaget kommer i samband med bokslutsrapporten 21 februari. Först då kan man andas ut för denna gången. Det finns viss uppsida i aktiekursen på ett förslag om ordinarie preferensutdelning men framförallt är nedsidan stor om förslaget blir indragen eller reducerad utdelning. Jag tror ju på "full" utdelning i Corem preferens men har vägt in risken för besvikelse när jag gjorde min investering.

Utdelningen på preferensaktien är 20 kronor per år och om den blir indragen buffras den upp med ränta dessutom. Det är dock inget roligt scenario och kräver nerver av stål att rida ut. Aktiekursen lär haverera om utdelningen uteblir och det är inte många som faktiskt fixar att rida ut en sådan grej. Min position i Corem Property preferens är tillräckligt liten för att jag skulle kunna välja att rida ut en besvikelse men i första hand säljer jag om jag får en rimlig möjlighet. Hur som helst, mitt huvudscenario är att Corem pyntar utdelning på preffen. Just nu är aktiekursen 213,5 kronor och utdelningen om 20 kronor ger en direktavkastning på 9,3 procent. Den höga direktavkastningen speglar en hög risk i bolaget och viss oro för utdelningen.
ICA-butikernas försäljning i juli

 ICA-gruppen meddelade precis försäljningssiffror för juli. Jag finner dessa intressanta då jag följer sektorn och äger Axfood. ICA äger jag inte i dagsläget men det är ett bra bolag som jag bevakar. Här är några stycken ur det korta pressmeddelandet från ICA:

"Försäljningen i ICA-butikerna ökade med 3,6 procent i juli 2021 jämfört med motsvarande månad i fjol. Jämförbara butiker ökade försäljningen med 3,4 procent."

"Kalendereffekten i juni bedöms uppgå till +0,4%."

Det där "jämförbara butiker" betyder samma butiker som fanns förra året. Det är därför det är en liten skillnad då nya butiker ingår i de där 3,6 procenten. Butiker som tillkommit efter juli 2020 alltså. Det lyfter man ut på det här viset för att se hur verksamheten verkligen presterar. Om tex totala försäljningen ökade med 3,6 procent men i jämförbara butiker stod +/- 0 ja det vore inte så imponerande. Då har försäljningen stått still i butikerna och tillväxten helt kommit ifrån att man öppnat nya butiker. 

Kalendereffekt handlar om hur högtider, lediga dagar och antal dagar faller ut från år till år. Det ena året kan tex påsk vara i mars medan den är i april ett annat år. Det gör en otroligt stor skillnad i försäljningen och därför pratar man om en bedömd kalendereffekt. Den är relevant ihop med försäljningstillväxten de rapporterar. Om kalendereffekten tex är +3,6 procent och ICAs totala försäljning steg 3,6 procent så har de inte presterat någon egentlig tillväxt.

De här siffrorna från ICA brukar jag följa månadsvis medan jag spanar in Axfoods försäljning kvartalsvis. Jag följer det med intresse i Axfoods rapporter där de även har med branschsiffror. Då kan man jämföra prestandan mot konkurrenter. Om ICA tex växt med 3,6 procent samtidigt som marknaden växt med 4 procent så är det ju inte så bra.

Dagligvaruhandel är en verksamhet som jag verkligen tycker om. Ingen snabbväxare men en pålitlig växare. För varje år som går stiger matpriser, befolkning ökar osv och försäljningen i våra matbutiker stiger. Det kan bli riktigt bistra tider men tandkräm, makaroner och toapapper köper vi ändå. Dagligvaruhandel är konjunkturokänslig.

Inga ICA i min portfölj idag som sagt men jag äger dem gärna. Kanske slår jag till någon gång i framtiden.

Industrivärden har sålt alla aktier i SSAB


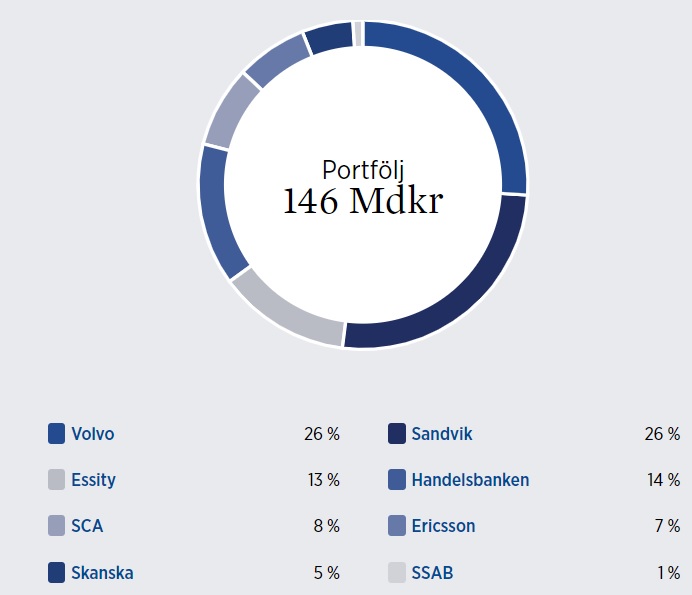
Investmentbolaget Industrivärden sålde för några år sedan en mycket stor del av sitt innehav i SSAB. Sedan dess har i vart fall jag väntat på att resterande del avyttras och nu är dagen kommen. Igår meddelade bolaget att de avyttrat resterande aktier i SSAB. Som ni ser i bilden ovan utgjorde innehavet en obetydlig del av Industrivärden. Enkom av den anledningen kan man tycka att det är rimligt för dem att inte ha kvar innehavet. Industrivärden har en mycket koncentrerad portfölj och exklusive SSAB är det nu 7 bolag de äger. Varje innehav tar sin tid i anspråk oavsett storlek och med en så koncentrerad portfölj verkar det orimligt att lägga tid och energi på ett obetydligt innehav som SSAB.

Rent verksamhetsmässigt är jag inte värst förtjust i SSAB som genom åren pendlar mellan halleluja moment och ruinens brant. Det går i cykler om riktigt bra tider och tider när det går precis uruselt. Så klart behövs SSAB men Industrivärden behöver inte äga dem. Jag undviker gärna sådana verksamheter och tycker det är skönt att Industrivärden nu gjort exit.

I ett pressmeddelande säger Industrivärdens VD Helena Stjernholm så här om försäljningen:

"Industrivärden har varit en långsiktig och engagerad ägare med ett betydande aktieinnehav i SSAB sedan 1994. Inom ramen för vår ägarroll har vi aktivt deltagit i flera viktiga utvecklingssteg, såsom till exempel inriktningen mot produktområden med högre marginal, ökat hållbarhetsfokus samt förvärven av amerikanska IPSCO och finska Rautaruukki. SSAB är idag en framstående aktör inom specialstål med en ledande position i utvecklingen av fossilfritt stål. I april 2018 avyttrade vi drygt hälften av vår investering i SSAB och nu har det återstående innehavet sålts. Därmed frigör vi kapital till alternativa investeringar."

Mja, det där "alternativa investeringar får vi se vad det innebär men i närtid har bolaget pratat om att investera i befintliga innehav. För några år sedan uttryckte Industrivärden ambitioner att förvärva nya innehav. Inte ett enda nytt innehav blev det utav det och som sagt har de i närtid pratat i termer som helt avblåser förväntningar om nya portföljbolag. Jag har hoppet uppe dock. Industrivärden hade få innehav redan innan de sålde SSAB och nu är de nere på endast 7. Det är ingen vidare riskspridare det här investmentbolaget. Jag hoppas de rycker upp sig lite och breddar portföljen på sikt. Nu ser det ju mest ut som en utdragen avveckling av bolaget. 

Industrivärden är på gång sälja ut majoritet av innehav i SSAB


Industrivärden är i färd att sälja en stor del av sitt innehav i SSAB och det tycker jag är bra. Dels har de varit låsta i flera år av att de är maxbelånade och saknat flexibilitet när de egentligen varit sugna på att utveckla portföljen. Att det blir just SSAB de dänger ut tycker jag är bra då bolaget är väldigt beroende av råvarupriser till den grad att de ej har en (i mina ögon) acceptabel kontroll över priset på sina produkter. Gött att dänga ut den med andra ord.
En accelererad bookbuilding process är inledd och det där brukar gå attans fort. Förmodligen får vi redan inom någon enstaka dag höra om att det är sålt och klart. Köparna brukar få en viss rabatt i sådana här transaktioner och aktien brukar dippa i spåren av det. En del av köparna "flippar" aktierna och säljer dem direkt.

Så här skriver Industrivärden:

"Morgan Stanley och Carnegie har givits i uppdrag att utröna möjligheterna att avyttra upp till hela Industrivärdens B-aktieinnehav om 54.633.318 B-aktier, och därutöver upp till 19.000.000 av Industrivärdens A-aktier, i SSAB till svenska och internationella institutionella investerare. B-aktieinnehavet motsvarar 5,31 procent av kapitalet och 1,45 procent av röstetalet i SSAB. Det A-aktieinnehav som omfattas av en eventuell transaktion motsvarar 1,84 procent av kapitalet och 5,04 procent av röstetalet i SSAB. Transaktionen syftar till att stärka Industrivärdens finansiella flexibilitet, samtidigt som bolaget kvarstår som SSABs röstmässigt största ägare.

Efter transaktionens genomförande kommer Industrivärdens totala aktieinnehav i SSAB uppgå till 44.334.933 A-aktier motsvarande 4,31 procent av kapitalet och 11,77 procent av röstetalet. Om transaktionen genomförs, kommer Industrivärden att ingå en sedvanlig lock-up-klausul för kvarvarande aktier i SSAB omfattande cirka 180 dagar. "

Länk till Industrivärden hos Avanza (affiliatelänk).

Info om affiliatelänkar.

Nyårshandlat på Willys


Idag har jag varit och nyårshandlat på Willys som jag äger via Axfood. Utöver att det är smart att handla där för priset är lägre än andra butiker så är det ju extra trevligt att handla där när man äger butiken. Axfood är ett av mina viktiga innehav. Jag gillar verksamheten som är konjunkturokänslig och uthållig. Mat osv kommer vi behöva imorgon och om 50 år också. Oavsett om handeln sker i fysisk butik, online eller what ever så kommer Axfood vara med som en av de stora aktörerna i Sverige. De är väl positionerade och en trevlig feature är att de också är leverantör till andra försäljningsställen så som bensinstationer mm.

Under de första 9 månaderna redovisade Axfood drygt 8 procent högre kassaflöde per aktie (från den löpande verksamheten). Försäljningstillväxten var cirka 7 procent (pro forma pga förvärv av lagerhantering frukt och grönt).
Våren 2017 betalade Axfood en utdelning om 6 kronor och medan de höjt utdelningen kring 1 krona per år i några år så kan ett försiktigt antagande vara 6,3 kronor våren 2018. En utdelningshöjning om 5 procent. Jag blir inte det minsta förvånad om utdelningen blir högre, inte ens en extrautdelning skulle förvåna mig. Axfood har ett starkt kassaflöde och en bergstark finansiell ställning.

Jag äger gärna bolag med en verksamhet som behövs långt in i framtiden. Verksamheter som inte hotas av ny teknik eller att helt enkelt bli utdaterade. Därför är jag mycket förtjust i fastighetsbolag då vi kommer behöva någonstans att bo och kontor, lager osv oavsett hur samhället utvecklas. Axfoods verksamhet gillar jag av denna anledning, vi kommer köpa mat även om 30 år från nu. Visst kan försäljningskanal förändras men i den verksamheten tror jag det kommer ta längre tid och inte slå med lika stor kraft som tex kläder och hemelektronik som snabbt förflyttat försäljning till online. Oavsett var försäljningen sker så finns Axfood där. De har en marknadsposition och urstarka finanser som tillåter att förvärva uppstickare och konkurrenter. Andra aktörer kan vara förhindrade pga en redan dominant ställning eller svaga finanser.

Länk till Axfood hos Avanza (affiliatelänk).

Info om affiliatelänkar.

Idag tog jag hem vinsten

Jag har under en tid övervägt att sälja HCP för att vikta över till AT&T. På sätt och vis tar det emot lite att sälja HCP som är ett fint bolag men i sektorn är Realty Income mitt top pick och när jag nu ville vikta upp AT&T var det ett enkelt val.
Sagt och gjort, jag tog idag hem en riktigt fin vinst i HCP. Jag köpte kring 12/2 i år och har sedan dess fått cirka 24% avkastning, utdelningar inräknat.

Direkt när försäljningen gått igenom köpte jag istället AT&T som jag hade en liten sudd av sedan tidigare i väskan. Den här manövern lirar med mina tankar kring riskspridning över branscher. Jag har mycket fastighetsaktier i portföljen så det var ur detta perspektiv lämpligt att byta HCP till AT&T.
Innan ändringen var båda de här innehaven väldigt små i portföljen. Nu är AT&T inte lika pyttelitet längre i alla fall =)

Som sagt, jag gillar HCP och det är inte otänkbart att jag någon gång framöver tar in den i väskan på nytt. Det blir dock inte aktuellt innan jag ökat i Realty Income samt fått till en bättre branschfördelning i väskan.

En annan manöver jag funderat på är att byta Akelius pref mot mer Teliasonera. Detta gör jag troligtvis om Telias kurs går under 50 kr igen. Efter en sådan omviktning blir min exponering mot telekomsektorn cirka 10%.

Bättre ta det varsamt och komma fram

  Bättre ta det varsamt, inte nödvändigtvis som en snigel men den ger ju en bild av lugn och varsamhet. Ja, budskapet i det här inlägget är ...